Une équation différentielle du premier ordre est une équation fonctionnelle où n'apparaissent que la fonction inconnue et sa dérivée première. On commence par les problèmes linéaires, pour lesquels un traitement analytique est toujours possible, avant d'aborder les équations non linéaires. Dans ce dernier cas on ne sait pas toujours exhiber une solution, et il faut recourir à l'astuce (un changement de variable peut rendre le problème linéaire), à l'approximation (un développement de Taylor), à l'analyse graphique (pour déduire des propriétés de la solution sans la calculer) ou à l'ordinateur. Les calculs numériques sont faits en Python, et les corrigés des exercices sont donnés dans des blocs dépliables. La note se termine par une application au modèle de Solow, où l'on obtient la solution explicite de l'approximation à l'ordre deux de la dynamique de transition.
Équations linéaires à coefficients constants
Dans cette section, nous considérons une équation différentielle de la forme :
\[ \dot y(t) + a\,y(t) = b \]
où \(a\) et \(b\) sont des paramètres réels et où \(\dot y\) désigne la dérivée de \(y\) par rapport au temps. Nous distinguons deux cas selon que \(b\) est nul ou non.
Le cas homogène
Nous commençons par le cas le plus simple, où la constante \(b\) est nulle :
\[ \dot y(t) + a\,y(t) = 0 \]
On dit qu'une équation différentielle est homogène lorsque la dynamique n'est pas affectée si l'on multiplie \(y(t)\) et \(\dot y(t)\) par une même constante. On peut écrire cette équation de façon équivalente :
\[ \frac{\dot y(t)}{y(t)} = -a \]
La dynamique correspond donc à une hypothèse de croissance à taux constant. Pour résoudre l'équation différentielle, c'est-à-dire exhiber une expression de \(y\) en fonction du paramètre \(a\) et de \(t\), il suffit de savoir dériver la fonction logarithme. En effet, puisque \(\frac{\mathrm d}{\mathrm dt}\log u(t) = \dot u(t)/u(t)\), l'équation précédente s'écrit aussi :
\[ \frac{\mathrm d}{\mathrm dt}\log y(t) = -a \]
Cette équation nous dit que les variations du logarithme de \(y\) sont constantes. Pour obtenir \(\log y(T)\) nous sommons ces variations entre \(0\) et \(T\), c'est-à-dire que nous intégrons les deux membres :
\begin{equation*} \begin{split} \int_0^T \frac{\mathrm d}{\mathrm dt}\log y(t)\,\mathrm dt = -\int_0^T a\,\mathrm dt &\Leftrightarrow \bigl[\log y(t)\bigr]_0^T = -aT\\ &\Leftrightarrow \log y(T) - \log y(0) = -aT\\ &\Leftrightarrow \frac{y(T)}{y(0)} = e^{-aT} \end{split} \end{equation*}où la dernière équivalence est obtenue en appliquant la fonction réciproque du logarithme népérien, l'exponentielle. Cette transformation permet de revenir à la variable qui nous intéresse, \(y(t)\) et non \(\log y(t)\). Finalement :
\[ y(t) = y(0)\,e^{-at} \qquad \forall t\in\mathbb R^+ \]
Il s'agit de la solution de l'équation différentielle linéaire du premier ordre homogène à coefficient constant. Elle dépend de la condition initiale, de la variable \(t\) et du paramètre \(a\).
Si la condition initiale est nulle, alors \(y(t)=0\) pour tout \(t\) dans \(\mathbb R^+\). On dit que zéro est l'état stationnaire, ou le point fixe, de cette dynamique.
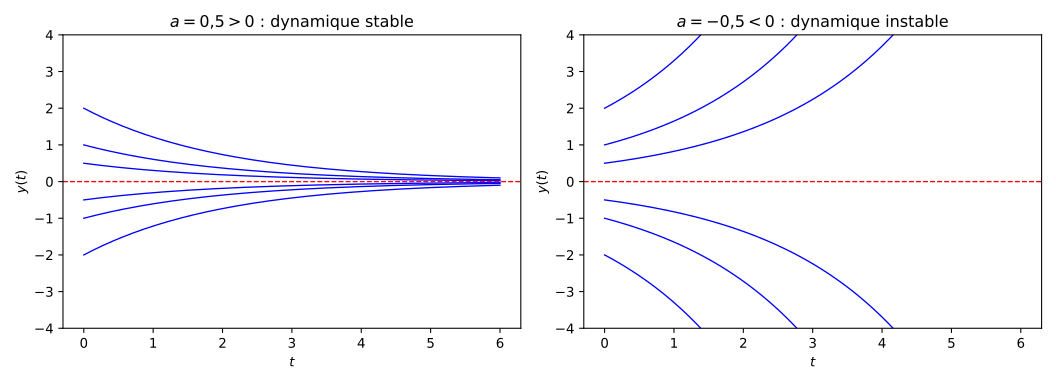
Les propriétés de la dynamique sont liées au signe du paramètre \(a\). Si \(a>0\) alors, pour toute condition initiale \(y(0)\), \(\lim_{t\to\infty}y(t)=0\) : la dynamique est stable, à long terme la variable \(y\) rejoint l'état stationnaire, et le niveau de long terme ne dépend pas de la condition initiale. À l'inverse, si \(a < 0\) alors, pour toute condition initiale \(y(0)\neq0\), \(\lim_{t\to\infty}|y(t)|=\infty\) : la variable diverge, vers \(-\infty\) ou \(+\infty\) selon le signe de la condition initiale. La figure ci-dessous illustre ces différents cas.
Le cas non homogène
On s'intéresse maintenant au cas où \(b\neq0\), c'est-à-dire à un problème de la forme :
\[ \dot y(t) + a\,y(t) = b \]
La résolution s'obtient en quatre étapes.
Étape 1. La solution générale de l'équation homogène associée. L'équation sans second membre associée est \(\dot y(t) = -a\,y(t)\). Nous l'avons déjà rencontrée dans la section précédente ; nous allons chercher sa solution générale en suivant une démarche légèrement différente. En supposant \(y\neq0\), nous avons de façon équivalente \(\frac{\mathrm d}{\mathrm dt}\log y(t) = -a\). La dérivée par rapport à \(t\) du logarithme de \(y(t)\) est égale à \(-a\) pour tout \(t\), donc les primitives des deux membres coïncident à une constante près :
\[ \log y(t) + \gamma_1 = -at + \gamma_2 \]
ou encore \(\log y(t) = -at + \gamma\), puisque nous ne pourrons pas identifier séparément les deux constantes \(\gamma_1\) et \(\gamma_2\) (nous comprendrons plus loin pourquoi). En appliquant l'exponentielle, on obtient finalement :
\[ y_1(t) = \Gamma e^{-at} \]
où \(\Gamma = e^{\gamma}\). Cette équation définit un continuum de fonctions indexées par la constante \(\Gamma\) ; chacune est solution de l'équation sans second membre. C'est en ce sens qu'il s'agit d'une solution générale. À ce stade, la constante \(\Gamma\) n'est pas déterminée.
Étape 2. Une solution particulière de l'équation complète. Nous choisissons la plus simple possible, la solution constante :
\[ y_2(t) = \frac{b}{a} \qquad \forall t \]
Il s'agit de l'état stationnaire de l'équation complète : si \(y(t)=b/a\) alors \(y(t+\Delta)=b/a\) pour tout \(\Delta>0\). Notons en passant que nous avons implicitement supposé \(a\neq0\). Si cette hypothèse n'est pas satisfaite, une fonction constante n'est pas une solution particulière et il faut en chercher une autre (voir l'exercice ci-dessous).
Étape 3. La solution générale de l'équation complète. En sommant la solution générale de l'équation sans second membre et une solution particulière de l'équation complète, nous obtenons la solution générale de l'équation complète :
\[ y(t) = y_1(t) + y_2(t) = \Gamma e^{-at} + \frac{b}{a} \]
Cette solution est générale en ce que le paramètre \(\Gamma\) n'est toujours pas déterminé. Elle fixe la forme de la fonction solution, mais pas son niveau. Choisir une valeur pour \(\Gamma\) revient à choisir une trajectoire parmi une infinité de trajectoires envisageables.
Étape 4. Solution de l'équation complète. Choisir \(\Gamma\) est aisé si nous connaissons la valeur de \(y\) à un instant quelconque. Par exemple, nous pouvons connaître la condition initiale \(y(0)=y_0\) (on parle aussi de condition au bord). À l'instant \(0\) nous avons \(y(0) = \Gamma + b/a\), soit \(\Gamma = y_0 - b/a\). Ainsi la solution de l'équation différentielle non homogène est :
\[ y(t) = \left(y_0 - \frac{b}{a}\right)e^{-at} + \frac{b}{a} \]
Cette solution n'est valable que si \(a\neq0\). Dans le cas contraire, on obtient la solution beaucoup plus simplement. Nous aurions en effet \(\dot y(t) = b\) et, en intégrant par rapport à \(t\), \(y(t) = \gamma + bt\) où \(\gamma\) est une constante arbitraire que l'on fixe à l'aide d'une condition initiale. La démarche en quatre étapes n'est pas conseillée dans ce cas, même si elle reste praticable (exercice ci-dessous).
La solution reçoit la même interprétation que dans le cas homogène. La dynamique est stable si et seulement si le paramètre \(a\) est positif. Dans ce cas, pour toute condition initiale \(y(0)\), on a \(\lim_{t\to\infty}y(t)=b/a\). Si le paramètre \(a\) est négatif, la variable \(y(t)\) diverge vers \(+\infty\) ou \(-\infty\) selon le signe de \(y(0)-b/a\), dès lors que \(y(0)\neq b/a\). Si la condition initiale est égale à l'état stationnaire, alors \(y(t)=b/a\) pour tout \(t\), indépendamment du signe de \(a\). Il est possible d'écrire la solution sous la forme suivante :
\[ y(t) = e^{-at}\,y_0 + \left(1-e^{-at}\right)\frac{b}{a} \]
Le niveau de \(y\) à l'instant \(t\) est une combinaison convexe de la condition initiale et de l'état stationnaire. Si \(a>0\), l'influence de la condition initiale tend à disparaître alors que la pondération de l'état stationnaire (la cible) tend vers un.
Montrez que, même dans le cas où \(a=0\), il est possible de résoudre l'équation différentielle non homogène \(\dot y(t) + a\,y(t) = b\) en suivant l'approche en quatre étapes décrite plus haut. Indice : cherchez une solution non constante de l'équation complète.
Corrigé
Avec \(a=0\) l'équation s'écrit \(\dot y(t) = b\). Étape 1 : l'équation sans second membre est \(\dot y(t)=0\), dont la solution générale est la fonction constante \(y_1(t)=\Gamma\). Étape 2 : une fonction constante ne peut pas être solution de l'équation complète puisque sa dérivée est nulle et non égale à \(b\) ; on cherche donc une solution particulière linéaire en \(t\), \(y_2(t)=ct\), et l'équation impose \(c=b\). Étape 3 : la solution générale est \(y(t) = \Gamma + bt\). Étape 4 : la condition initiale donne \(\Gamma=y_0\), d'où \(y(t) = y_0 + bt\). On retrouve le résultat de l'intégration directe. Notons que l'on ne peut pas obtenir cette solution comme limite de \(\left(y_0 - b/a\right)e^{-at} + b/a\) lorsque \(a\) tend vers zéro terme à terme, chacun des deux termes divergeant ; mais la forme \(e^{-at}y_0 + \frac{1-e^{-at}}{a}\,b\) a bien pour limite \(y_0+bt\), puisque \(\frac{1-e^{-at}}{a}\to t\).
Dynamique d'un prix de marché
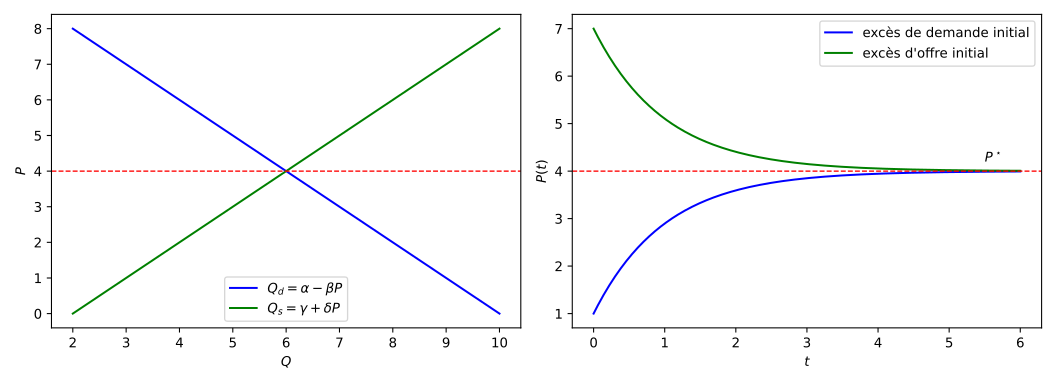
Supposons que les fonctions de demande et d'offre d'un bien soient données par :
\begin{cases} Q_d = \alpha - \beta P & (\alpha,\beta>0)\\ Q_s = \gamma + \delta P & (\gamma,\delta>0) \end{cases}où \(P\) est le prix du bien. Les paramètres \(\beta\) et \(\delta\) mesurent la sensibilité de la demande et de l'offre à une variation du prix (il ne s'agit pas d'élasticités). En égalisant les quantités offerte et demandée, on obtient le prix qui apure le marché :
\[ P^{\star} = \frac{\alpha-\gamma}{\beta+\delta} \]
que l'on supposera strictement positif, ce qui exige \(\alpha>\gamma\) : à prix nul, la demande excède l'offre. A priori, le prix effectif \(P\) est différent de \(P^{\star}\). Nous allons montrer que si le prix augmente lorsque la demande est supérieure à l'offre, et diminue lorsque l'offre est supérieure à la demande, alors le prix effectif converge vers le prix qui apure le marché. Nous formalisons cette hypothèse en supposant que :
\[ \dot P(t) = j\,\bigl(Q_d(t) - Q_s(t)\bigr) \]
avec \(j>0\). Le prix est invariant si et seulement si l'offre égalise la demande. En substituant les fonctions d'offre et de demande, on obtient l'équation différentielle suivante pour le prix du bien :
\[ \dot P(t) + j(\beta+\delta)\,P(t) = j(\alpha-\gamma) \]
En appliquant la formule de la section précédente, on obtient directement :
\[ P(t) = \bigl[P(0) - P^{\star}\bigr]e^{-\kappa t} + P^{\star} \]
avec \(\kappa \equiv j(\beta+\delta)\). Puisque \(\kappa>0\), le prix converge à long terme vers \(P^{\star}\). La convergence est monotone croissante si \(P(0)\) est inférieur à \(P^{\star}\), c'est-à-dire s'il y a initialement excès de demande, et monotone décroissante si \(P(0)\) est supérieur à \(P^{\star}\), c'est-à-dire s'il y a initialement excès d'offre. \(P^{\star}\) est une solution particulière de l'équation différentielle ; elle représente le niveau d'équilibre intertemporel de la variable d'intérêt. Le terme \([P(0)-P^{\star}]e^{-\kappa t}\) rend compte des déviations à ce niveau d'équilibre.
Résoudre les équations différentielles suivantes :
- (i) \(\dot y(t) + 4y(t) = 12\) avec \(y(0)=2\).
- (ii) \(\dot y(t) - 2y(t) = 0\) avec \(y(0)=9\).
- (iii) \(\dot y(t) + 10y(t) = 15\) avec \(y(0)=0\).
- (iv) \(2\dot y(t) + 4y(t) = 6\) avec \(y(0)=3/2\).
- (v) \(\dot y(t) + y(t) = 4\) avec \(y(0)=0\).
- (vi) \(\dot y(t) = 23\) avec \(y(0)=1\).
- (vii) \(3\dot y(t) + 6y(t) = 5\) avec \(y(0)=0\).
Corrigé
On applique la formule \(y(t) = (y_0 - b/a)e^{-at} + b/a\), après avoir éventuellement divisé l'équation par le coefficient de \(\dot y\).
- (i) \(a=4\), \(b=12\), état stationnaire \(3\) : \(y(t) = 3 - e^{-4t}\).
- (ii) Équation homogène avec \(a=-2\) : \(y(t) = 9e^{2t}\), la dynamique est instable.
- (iii) \(a=10\), \(b=15\), état stationnaire \(3/2\) : \(y(t) = \frac32\left(1-e^{-10t}\right)\).
- (iv) En divisant par \(2\), \(\dot y + 2y = 3\), dont l'état stationnaire est \(3/2\). La condition initiale est égale à l'état stationnaire : \(y(t)=3/2\) pour tout \(t\).
- (v) \(a=1\), \(b=4\) : \(y(t) = 4\left(1-e^{-t}\right)\).
- (vi) \(a=0\) : on intègre directement, \(y(t) = 1 + 23t\).
- (vii) En divisant par \(3\), \(\dot y + 2y = 5/3\), dont l'état stationnaire est \(5/6\) : \(y(t) = \frac56\left(1-e^{-2t}\right)\).
Équations linéaires à coefficients variables
Le cas homogène
On s'intéresse à un problème de la forme :
\[ \dot y(t) + a(t)\,y(t) = 0 \]
où \(a(t)\) est une fonction réelle continue. Nous pouvons résoudre cette équation en suivant la même démarche que dans le cas des coefficients constants. Le taux de croissance de \(y\) à l'instant \(t\) est \(\dot y(t)/y(t) = -a(t)\), ou encore, en utilisant les propriétés de la fonction logarithme :
\[ \frac{\mathrm d}{\mathrm dt}\log y(t) = -a(t) \]
En intégrant les deux membres entre \(0\) et \(t\), la condition initiale étant supposée connue, il vient \(\log y(t) - \log y(0) = -\int_0^t a(\tau)\,\mathrm d\tau\), soit de façon équivalente :
\[ y(t) = y(0)\,e^{-\int_0^t a(\tau)\,\mathrm d\tau} \]
On vérifie que si \(a(t)=a\) pour tout \(t\), alors \(\int_0^t a(\tau)\,\mathrm d\tau = at\) et l'on retrouve la solution obtenue dans le cas des coefficients constants. Les conditions de stabilité sont ici moins triviales, puisque tout dépend de la forme de la fonction \(a(t)\). En notant \(A(t) = \int_0^t a(\tau)\,\mathrm d\tau\), on a \(|y(t)| = |y(0)|e^{-A(t)}\) et l'on distingue trois cas :
- la variable \(y\) converge vers l'état stationnaire nul si et seulement si \(A(t)\) tend vers \(+\infty\) ;
- elle converge vers une limite finie non nulle si et seulement si \(A(t)\) admet une limite finie ;
- elle reste bornée, sans nécessairement converger, si et seulement si \(A(t)\) est minorée.
La dynamique diverge dans le cas restant, c'est-à-dire si \(A(t)\) n'est pas minorée. Une fonction \(a\) minorée par une constante strictement positive garantit la convergence vers zéro, comme dans le cas constant. Mais \(a(t) = (1+t)^{-2}\), pourtant strictement positive, donne \(A(t) = 1-(1+t)^{-1}\) et \(y(t)\) converge vers \(y(0)e^{-1}\) sans jamais rejoindre l'état stationnaire ; et \(a(t) = \cos t\) donne \(A(t) = \sin t\), de sorte que \(y(t)\) oscille indéfiniment entre \(y(0)e^{-1}\) et \(y(0)e\). Le signe de \(a\) à un instant donné ne renseigne que sur le sens de variation de \(y\) à cet instant.
Équations différentielles exactes
Nous quittons un instant le monde des équations différentielles linéaires afin d'introduire un outil qui nous permettra de construire la solution d'une équation différentielle linéaire non homogène à coefficients variables.
Soit une fonction de deux variables \(F(y,t)\), continûment différentiable. Sa différentielle totale est :
\[ \mathrm dF(y,t) = \frac{\partial F}{\partial y}\,\mathrm dy + \frac{\partial F}{\partial t}\,\mathrm dt \]
L'équation \[ \frac{\partial F}{\partial y}\,\mathrm dy + \frac{\partial F}{\partial t}\,\mathrm dt = 0 \] est une équation différentielle exacte, car le membre de gauche est exactement la différentielle de \(F(y,t)\).
Soit \(F(y,t) = y^2t + k\), où \(k\) est une constante. Nous avons \(\mathrm dF = 2yt\,\mathrm dy + y^2\,\mathrm dt\). Ainsi \(2yt\,\mathrm dy + y^2\,\mathrm dt = 0\), ou de façon équivalente \(\dot y + \frac{y^2}{2yt} = 0\), est une équation différentielle exacte.
De façon générale, l'équation différentielle :
\[ M\,\mathrm dy + N\,\mathrm dt = 0 \]
est exacte si et seulement s'il existe une fonction \(F(y,t)\) telle que \(M = \partial F/\partial y\) et \(N = \partial F/\partial t\). Il nous manque un test pour savoir si une équation différentielle est exacte, c'est-à-dire pour savoir s'il existe une fonction \(F\) à l'origine des fonctions \(M\) et \(N\). Nous savons qu'une matrice hessienne est symétrique (théorème de Young), c'est-à-dire que \(\frac{\partial^2F}{\partial t\partial y} = \frac{\partial^2F}{\partial y\partial t}\). Ainsi l'équation différentielle est exacte si et seulement si :
\[ \frac{\partial M}{\partial t} = \frac{\partial N}{\partial y} \]
Cette condition nous donne un test pour évaluer si une équation différentielle est exacte1.
Si nous appliquons ce test à l'exemple précédent, où \(M=2yt\) et \(N=y^2\), il vient \(\partial M/\partial t = 2y\) et \(\partial N/\partial y = 2y\). Le test conclut qu'il s'agit bien d'une équation différentielle exacte.
Une équation différentielle exacte, par définition, nous dit que \(\mathrm dF(y,t) = 0\). Ainsi sa solution générale doit être de la forme :
\[ F(y,t) = c \]
où \(c\) est une constante réelle. Résoudre une équation différentielle exacte, c'est exhiber une primitive \(F(y,t)\) et l'égaliser à une constante.
Méthode de résolution. Puisque \(M = \partial F/\partial y\), la fonction \(F\) doit contenir une intégrale de \(M\) par rapport à la variable \(y\). Nous devrions donc avoir :
\[ F(y,t) = \int M\,\mathrm dy + \psi(t) \]
La dérivée partielle \(M\) est intégrée seulement par rapport à \(y\), en traitant \(t\) comme une constante. Puisqu'en différentiant \(F(y,t)\) partiellement par rapport à \(y\) tout terme additif ne dépendant pas de \(y\) disparaît, on doit prendre soin de réintroduire ces termes dans le processus d'intégration. C'est exactement le rôle du terme \(\psi(t)\). Il est relativement aisé d'évaluer \(\int M\,\mathrm dy\) ; déterminer la fonction \(\psi(t)\) est souvent moins évident.
On veut résoudre l'équation différentielle \(\dot y + \frac{y}{2t} = 0\). En multipliant les deux membres par \(2yt\,\mathrm dt\), il vient \(2yt\,\mathrm dy + y^2\,\mathrm dt = 0\). Nous avons donc \(M=2yt\) et \(N=y^2\), et nous résolvons cette équation en quatre étapes.
- (i) Posons \(F(y,t) = \int 2yt\,\mathrm dy + \psi(t) = y^2t + \psi(t)\), où \(\psi(t)\) reste à déterminer et où nous avons redéfini \(\psi(t)\) afin d'inclure la constante d'intégration.
- (ii) La dérivée partielle par rapport à \(t\) est \(\partial F/\partial t = y^2 + \psi'(t)\). En comparant avec \(N=y^2\), on en déduit que la fonction \(\psi(t)\) doit être telle que \(\psi'(t)=0\) pour tout \(t\).
- (iii) Nous savons donc que \(\psi(t) = \kappa\in\mathbb R\) pour tout \(t\).
- (iv) Finalement, \(F(y,t) = y^2t + \kappa\) et la solution de l'équation différentielle exacte doit être de la forme \(y^2t + \kappa = c\). Puisque les constantes \(\kappa\) et \(c\) ne sont pas individuellement identifiables, nous avons encore \(y^2t = \tilde c\), avec \(\tilde c\geq0\), d'où finalement, pour \(t>0\) : \[ y(t) = \bar c\,t^{-\frac12} \] où \(\bar c = \pm\sqrt{\tilde c}\) est une constante réelle, du signe de \(y\), qui pourra être déterminée à l'aide d'une condition initiale.
Soit l'équation différentielle : \[ \dot y + \frac{y+3t^2}{t+2y} = 0 \] De façon équivalente, nous avons \((t+2y)\,\mathrm dy + (y+3t^2)\,\mathrm dt = 0\). S'agit-il d'une équation différentielle exacte ? Nous avons \(M = t+2y\) et \(N = y+3t^2\), et nous vérifions que \(\partial M/\partial t = 1 = \partial N/\partial y\). Nous sommes donc bien en présence d'une équation différentielle exacte, que nous résolvons en quatre étapes.
- (i) Posons \(F(y,t) = \int(t+2y)\,\mathrm dy + \psi(t) = yt + y^2 + \psi(t)\), où \(\psi(t)\) reste à déterminer.
- (ii) La dérivée partielle par rapport à \(t\) est \(\partial F/\partial t = y + \psi'(t)\). En comparant avec \(N = y+3t^2\), on en déduit que \(\psi'(t) = 3t^2\) pour tout \(t\).
- (iii) Nous savons donc que \(\psi(t) = t^3 + \kappa\) avec \(\kappa\in\mathbb R\).
- (iv) Finalement, \(F(y,t) = yt + y^2 + t^3 + \kappa\) et la solution de l'équation différentielle est de la forme : \[ yt + y^2 + t^3 = c \] où \(c\) est une constante réelle. On vérifie qu'il s'agit bien de la solution en différentiant cette relation par rapport à \(t\). Elle définit implicitement \(y\) comme une fonction de \(t\) ; ici on peut même l'expliciter, puisqu'il s'agit d'une équation du second degré en \(y\).
La procédure décrite dans ces deux exemples peut être appliquée à toute équation différentielle exacte. Dans certains cas, la procédure peut aussi être appliquée à une équation différentielle non exacte, si l'on peut trouver une équation différentielle exacte équivalente.
Soit l'équation différentielle \(2t\,\mathrm dy + y\,\mathrm dt = 0\). On vérifie facilement qu'elle n'est pas exacte : \(\partial M/\partial t = 2\) et \(\partial N/\partial y = 1\). Néanmoins, en multipliant chaque terme par \(y\), on revient à l'exemple précédent et l'on obtient donc une équation différentielle exacte. On dit que \(y\) est un facteur d'intégration de l'équation.
Le cas non homogène
On s'intéresse à un problème de la forme :
\[ \dot y(t) + a(t)\,y(t) = b(t) \]
où \(a(t)\) et \(b(t)\) sont des fonctions réelles continues. Ce problème peut s'écrire de façon équivalente :
\[ \mathrm dy + \bigl(a(t)y - b(t)\bigr)\mathrm dt = 0 \]
Nous avons \(M=1\) et \(N = ay-b\) ; on voit immédiatement qu'il ne s'agit pas d'une équation différentielle exacte, sauf si \(a\) est identiquement nulle. Néanmoins il est possible d'exhiber un facteur d'intégration, que nous noterons \(\mathcal I\), de façon à obtenir une équation différentielle exacte. Le facteur d'intégration est tel que :
\[ \mathcal I\,\mathrm dy + \mathcal I\bigl(a(t)y - b(t)\bigr)\mathrm dt = 0 \]
est une équation différentielle exacte. Pour cela, il faut et il suffit que la condition \(\partial M/\partial t = \partial N/\partial y\), avec \(M = \mathcal I\) et \(N = \mathcal I(ay-b)\), soit satisfaite. Le facteur d'intégration est donc tel que \(\dot{\mathcal I} = \mathcal I a\), soit de façon équivalente :
\[ \frac{\dot{\mathcal I}(t)}{\mathcal I(t)} = a(t) \]
Le taux de croissance du facteur d'intégration doit être égal à \(a(t)\). Le facteur d'intégration est donc défini par une équation différentielle que nous savons résoudre :
\[ \mathcal I(t) = A\,e^{\int_0^t a(\tau)\,\mathrm d\tau} \]
pour toute valeur réelle non nulle de \(A\). Sans perte de généralité nous poserons \(A=1\).
La solution générale de l'équation différentielle linéaire du premier ordre à coefficients variables \(\dot y(t) + a(t)\,y(t) = b(t)\) est : \[ y(t) = e^{-\int_0^t a(\tau)\,\mathrm d\tau}\left(c + \int_0^t b(s)\,e^{\int_0^s a(\tau)\,\mathrm d\tau}\,\mathrm ds\right) \] où la constante \(c\) est déterminée par la condition initiale : si \(y(0)=y_0\) est connu, alors \(c = y_0\).
L'équation différentielle transformée : \[ e^{\int_0^t a(\tau)\,\mathrm d\tau}\,\mathrm dy + e^{\int_0^t a(\tau)\,\mathrm d\tau}\bigl(a(t)y - b(t)\bigr)\mathrm dt = 0 \] est exacte par construction. Nous la résolvons en suivant les quatre étapes décrites plus haut.
- (i) Posons \(F(y,t) = \int e^{\int_0^t a(\tau)\,\mathrm d\tau}\,\mathrm dy + \psi(t) = y\,e^{\int_0^t a(\tau)\,\mathrm d\tau} + \psi(t)\), où \(\psi(t)\) reste à déterminer.
- (ii) La dérivée partielle par rapport à \(t\) est : \[ \frac{\partial F}{\partial t} = y\,a(t)\,e^{\int_0^t a(\tau)\,\mathrm d\tau} + \psi'(t) \] En comparant avec \(N\) nous obtenons une restriction sur la fonction \(\psi\) : \(\psi'(t) = -b(t)\,e^{\int_0^t a(\tau)\,\mathrm d\tau}\).
- (iii) La fonction \(\psi\) est donc, l'instant initial étant en zéro : \[ \psi(t) = \int_0^t\psi'(s)\,\mathrm ds = -\int_0^t b(s)\,e^{\int_0^s a(\tau)\,\mathrm d\tau}\,\mathrm ds \] Nous ne pouvons aller plus loin ici, car les fonctions \(a\) et \(b\) ne sont pas spécifiées.
- (iv) Finalement, en substituant l'expression de \(\psi(t)\) dans la fonction \(F(y,t)\) postulée, la solution vérifie : \[ y(t)\,e^{\int_0^t a(\tau)\,\mathrm d\tau} - \int_0^t b(s)\,e^{\int_0^s a(\tau)\,\mathrm d\tau}\,\mathrm ds = c \] d'où l'expression annoncée. En \(t=0\) les deux intégrales sont nulles et l'on obtient \(y(0)=c\).
Soit l'équation différentielle \(\dot y(t) + 2t\,y(t) = t\), la condition initiale \(y(0)\) étant connue. Nous avons \(a(t)=2t\) et \(b(t)=t\), d'où \(\int_0^t a(\tau)\,\mathrm d\tau = t^2\). En appliquant le résultat précédent, il vient : \[ y(t) = e^{-t^2}\left(y(0) + \int_0^t s\,e^{s^2}\,\mathrm ds\right) \] En notant que \(\frac{\mathrm d}{\mathrm ds}e^{s^2} = 2s\,e^{s^2}\), l'intégrale vaut \(\frac12\left(e^{t^2}-1\right)\) et : \[ y(t) = e^{-t^2}\left(y(0) - \frac12\right) + \frac12 \] Notons que \(1/2\) est une solution particulière constante de l'équation différentielle : il s'agit d'un état stationnaire, stable dans cet exemple puisque le terme exponentiel tend vers zéro lorsque \(t\) tend vers l'infini. On aurait pu l'obtenir directement en cherchant, comme dans le cas des coefficients constants, une solution particulière constante, puis en lui ajoutant la solution générale \(\Gamma e^{-t^2}\) de l'équation homogène.
Résoudre les équations différentielles suivantes :
- (a) \(\dot y + 5y = 15\).
- (b) \(\dot y + 2ty = 0\).
- (c) \(\dot y + 2ty = t\) avec \(y(0)=3/2\).
- (d) \(\dot y + t^2y = 5t^2\) avec \(y(0)=6\).
- (e) \(2\dot y + 12y + 2e^t = 0\) avec \(y(0)=6/7\).
- (f) \(\dot y + y = t\).
Corrigé
Lorsque la condition initiale n'est pas donnée, on se contente de la solution générale, indexée par une constante \(\Gamma\).
- (a) Coefficients constants, état stationnaire \(3\) : \(y(t) = 3 + \Gamma e^{-5t}\), avec \(\Gamma = y(0)-3\).
- (b) Équation homogène avec \(a(t)=2t\), donc \(\int_0^t a = t^2\) : \(y(t) = \Gamma e^{-t^2}\), avec \(\Gamma = y(0)\).
- (c) C'est l'exemple traité plus haut : \(y(t) = \frac12 + \left(\frac32-\frac12\right)e^{-t^2} = \frac12 + e^{-t^2}\).
- (d) \(a(t)=t^2\), \(b(t)=5t^2\), donc \(\int_0^t a = t^3/3\) et le facteur d'intégration est \(e^{t^3/3}\). On observe que \(5\) est une solution particulière constante, d'où \(y(t) = 5 + \Gamma e^{-t^3/3}\) et, avec la condition initiale, \(y(t) = 5 + e^{-t^3/3}\). La formule générale donne le même résultat, l'intégrale \(\int_0^t 5s^2e^{s^3/3}\,\mathrm ds = 5\left(e^{t^3/3}-1\right)\) se calculant sans difficulté.
- (e) En divisant par \(2\), \(\dot y + 6y = -e^t\). L'équation homogène a pour solution générale \(\Gamma e^{-6t}\). Le second membre n'étant pas constant, on cherche une solution particulière de la même forme que lui, \(y_2(t) = Ae^t\) : en substituant, \(A + 6A = -1\), soit \(A = -1/7\). La solution générale est \(y(t) = \Gamma e^{-6t} - \frac17e^t\) et la condition initiale donne \(\Gamma - \frac17 = \frac67\), soit \(\Gamma=1\) : \(y(t) = e^{-6t} - \frac17 e^t\). La solution diverge vers \(-\infty\), bien que le coefficient \(a=6\) soit positif : c'est le second membre qui diverge.
- (f) On cherche une solution particulière affine, \(y_2(t) = ct + d\) : en substituant, \(c + ct + d = t\) impose \(c=1\) et \(d=-1\). La solution générale est \(y(t) = t - 1 + \Gamma e^{-t}\), avec \(\Gamma = y(0)+1\). À long terme \(y\) suit la droite \(t-1\) avec un retard unitaire sur \(t\).
Équations non linéaires
Dans cette section nous nous intéressons aux équations différentielles qui peuvent s'écrire sous la forme :
\[ f(y,t)\,\mathrm dy + g(y,t)\,\mathrm dt = 0 \]
ou, de façon équivalente, \(\dot y(t) = h\bigl(y(t),t\bigr)\) avec \(h(y,t) = -g(y,t)/f(y,t)\). On peut éventuellement reconnaître une équation différentielle exacte, si la condition \(\partial f/\partial t = \partial g/\partial y\) est vérifiée ; nous savons déjà résoudre ce type d'équation.
Problèmes séparables
Nous envisageons ici le cas où \(f\) ne dépend pas de \(t\) et \(g\) ne dépend pas de \(y\). Cette classe de problèmes est très simple à résoudre : chaque membre s'intègre séparément.
Soit l'équation différentielle \(3y^2\,\mathrm dy = t\,\mathrm dt\). En intégrant les deux membres, \(\int 3y^2\,\mathrm dy = \int t\,\mathrm dt\), on obtient directement \(y^3 + \gamma_1 = \frac12t^2 + \gamma_2\), ou encore \(y^3 = \frac12t^2 + \gamma\), puisque les deux constantes d'intégration ne sont pas identifiables séparément. Nous avons donc : \[ y(t) = \left(\frac12t^2 + \gamma\right)^{\frac13} \] On peut alors fixer \(\gamma\) à l'aide de la condition initiale, en évaluant la dernière équation en \(t=0\). Il vient \(\gamma = y(0)^3\) et : \[ y(t) = \left(\frac12t^2 + y(0)^3\right)^{\frac13} \]
Soit l'équation différentielle \(2t\,\mathrm dy + y\,\mathrm dt = 0\). A priori, elle n'appartient pas à la classe discutée ici, puisque \(\mathrm dy\) est associé à une fonction de \(t\) et non de \(y\). Mais en divisant les deux membres par \(2yt\), nous obtenons : \[ \frac{\mathrm dy}{y} + \frac{\mathrm dt}{2t} = 0 \] Notons au passage que cette transformation rend l'équation différentielle exacte, en plus de la rendre séparable. En intégrant, il vient \(\log y + \frac12\log t = \gamma\), soit \(y\,t^{\frac12} = e^{\gamma}\) et finalement : \[ y(t) = \Gamma\,t^{-\frac12} \] Cette solution n'est pas définie en zéro, ce que nous savions depuis la transformation du problème initial, qui suppose implicitement \(y\neq0\) et \(t\neq0\) : pour fixer la constante \(\Gamma\), il faut choisir un instant initial strictement positif. On retrouve, par une troisième voie, la solution de l'exemple traité avec un facteur d'intégration.
Réduction à une dynamique linéaire : l'équation de Bernoulli
L'équation différentielle de la forme : \[ \dot y(t) + R(t)\,y(t) = Q(t)\,y(t)^m \] avec \(m\notin\{0,1\}\), est une équation de Bernoulli.
Pour \(m=0\) on retrouve l'équation linéaire non homogène, et pour \(m=1\) l'équation linéaire homogène de coefficient \(R-Q\). Dans les autres cas l'équation est non linéaire, mais elle peut toujours se réduire à une équation différentielle linéaire par changement de variable. Divisons les deux membres par \(y^m\) :
\[ y(t)^{-m}\dot y(t) + R(t)\,y(t)^{1-m} = Q(t) \]
et posons \(z = y^{1-m}\), de sorte que \(\dot z = (1-m)y^{-m}\dot y\). L'équation s'écrit alors \(\frac{1}{1-m}\dot z(t) + R(t)\,z(t) = Q(t)\), ou encore :
\[ \dot z(t) + (1-m)\bigl[R(t)\,z(t) - Q(t)\bigr] = 0 \]
Il s'agit d'une équation différentielle linéaire à coefficients variables. Nous pouvons donc la résoudre, puis exprimer \(y\) en fonction de \(z\) afin d'obtenir la solution de l'équation de départ.
Soit l'équation différentielle : \[ \dot y(t) + t\,y(t) = 3t\,y(t)^2 \] En divisant par \(y^2\), il vient \(\dot y\,y^{-2} + t\,y^{-1} - 3t = 0\). Posons \(z = y^{-1}\), de sorte que \(\dot z = -y^{-2}\dot y\) ; la dynamique de \(z\) s'écrit \(-\dot z + tz - 3t = 0\), ou de façon équivalente : \[ \dot z - t\,z + 3t = 0 \] Il s'agit d'une équation linéaire à coefficients variables, avec \(a(t)=-t\) et \(b(t)=-3t\). En appliquant la formule générale, il vient directement : \[ z(t) = e^{\frac{t^2}{2}}\left(A - 3\int_0^t s\,e^{-\frac{s^2}{2}}\,\mathrm ds\right) = e^{\frac{t^2}{2}}\left(A-3\right) + 3 \] Il nous reste à renverser la transformation, puisque la variable d'intérêt est \(y\) et non \(z\). Nous avons \(y = z^{-1}\) et, en utilisant la condition initiale pour déterminer la constante, \(A = 1/y(0)\) : \[ y(t) = \frac{1}{e^{\frac{t^2}{2}}\left(\frac{1}{y(0)}-3\right) + 3} \]
Cherchez la solution de l'équation différentielle suivante : \[ \dot y(t) + \frac{1}{t}\,y(t) = y(t)^3 \] avec \(t_0>0\) l'instant initial, la condition initiale \(y(t_0)\) étant connue.
Corrigé
C'est une équation de Bernoulli avec \(m=3\), \(R(t)=1/t\) et \(Q(t)=1\). On divise par \(y^3\) et l'on pose \(z = y^{-2}\), de sorte que \(\dot z = -2y^{-3}\dot y\). Il vient \(-\frac12\dot z + \frac{z}{t} = 1\), soit : \[ \dot z - \frac{2}{t}\,z = -2 \] Le facteur d'intégration est \(e^{-\int 2/t} = t^{-2}\), et l'équation s'écrit \(\frac{\mathrm d}{\mathrm dt}\left(t^{-2}z\right) = -2t^{-2}\), d'où \(t^{-2}z = \frac{2}{t} + C\) et \(z(t) = 2t + Ct^2\). On revient à \(y\) : \[ y(t) = \pm\left(2t + Ct^2\right)^{-\frac12} \] le signe étant celui de \(y(t_0)\), et la constante étant fixée par la condition initiale, \(C = \left(y(t_0)^{-2} - 2t_0\right)/t_0^2\). La solution n'est définie que tant que \(2t + Ct^2\) reste strictement positif : si \(C < 0\), c'est-à-dire si \(y(t_0)^2 > 1/(2t_0)\), elle explose en un temps fini \(t^{\star} = -2/C\). On vérifie que \(y = 0\) est un état stationnaire, et que pour \(C\geq0\) la solution converge vers zéro comme \(t^{-1}\) ou \(t^{-1/2}\).
Approche qualitative
On ne peut pas toujours résoudre analytiquement une équation différentielle non linéaire. Dans de nombreux cas nous devons nous contenter de solutions numériques, pour une approche quantitative (voir la section suivante), ou graphiques, si une approche qualitative peut suffire. À l'aide d'une approche graphique, on peut par exemple s'interroger sur la stabilité de la dynamique.
On s'intéresse ici à une dynamique de la forme :
\[ \dot y = f(y) \]
où \(f\) est une fonction continue ne dépendant pas du temps. On parle alors d'une équation différentielle autonome. On peut représenter graphiquement la dynamique dans le plan \((y,\dot y)\). La figure ci-dessous donne deux exemples : dans le graphique de gauche la fonction \(f\) est monotone décroissante, dans celui de droite elle est monotone croissante. La lecture de ces graphiques repose sur trois observations :
- lorsque \(f(y)>0\), la variation \(\dot y\) est positive et donc \(y\) augmente ;
- lorsque \(f(y) < 0\), la variation \(\dot y\) est négative et donc \(y\) diminue ;
- lorsque \(f(y)=0\), la variation \(\dot y\) est nulle et donc \(y\) ne bouge pas.
Ces trois observations expliquent comment nous avons orienté les flèches sur l'axe des abscisses. Ces flèches décrivent le sens de variation de la variable \(y\). Par exemple, dans le graphique de gauche, \(f(y)\) est positif lorsque \(y < y_a^{\star}\) et négatif lorsque \(y>y_a^{\star}\). Ainsi \(y\) augmente lorsque son niveau est faible relativement à \(y_a^{\star}\), et les flèches sont dirigées vers la droite ; \(y\) diminue lorsque son niveau est élevé, et les flèches sont dirigées vers la gauche.
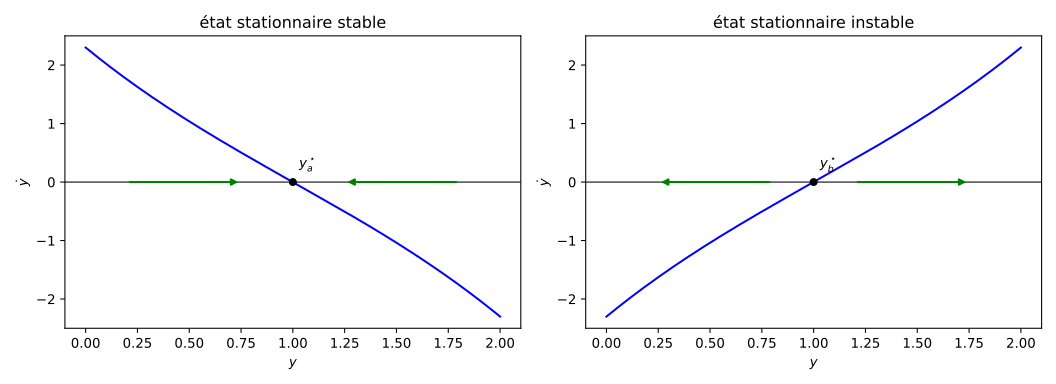
\(y_a^{\star}\) et \(y_b^{\star}\) sont les états stationnaires, les points fixes de la dynamique. Un seul regard sur ces graphiques nous renseigne sur leurs propriétés : \(y_a^{\star}\) est stable (si pour une raison quelconque on s'éloigne de \(y_a^{\star}\), on y revient), contrairement à \(y_b^{\star}\) qui est instable (si l'on s'écarte de \(y_b^{\star}\), on n'y revient jamais).
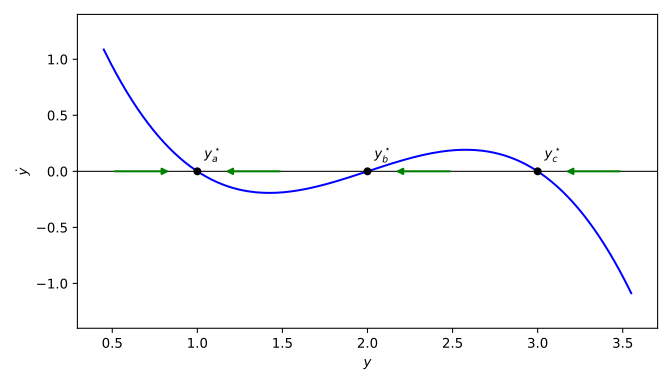
Ces graphiques suggèrent que si \(f\) est monotone décroissante alors la dynamique est stable, et que si \(f\) est monotone croissante alors la dynamique est instable. En fait nous devrions distinguer la stabilité globale et la stabilité locale. La figure ci-dessous montre que la fonction \(f\) peut être beaucoup plus « tordue ». Dans ce cas \(y_a^{\star}\) et \(y_c^{\star}\) sont des états stationnaires localement stables et \(y_b^{\star}\) est un état stationnaire instable. \(y_a^{\star}\) est localement stable, au sens où si l'on s'écarte modérément de \(y_a^{\star}\) on y revient, mais si l'on s'en écarte trop, au-delà de \(y_b^{\star}\), on ne revient jamais vers \(y_a^{\star}\).
On retient deux idées de ces exemples :
- l'état stationnaire, s'il existe, n'est pas toujours unique. On peut aussi imaginer des cas où il n'existe pas ;
- la stabilité, locale ou globale, ne peut apparaître que si la fonction \(f\), dite de transition, est, au moins localement, décroissante.
Rétrospectivement, le point 2 est cohérent avec ce que nous avons vu dans le cas linéaire. Soit l'équation différentielle linéaire \(\dot y = b - ay\). Les propriétés de stabilité dépendent du signe du paramètre \(a\) : la dynamique est stable si et seulement si \(a\) est positif, c'est-à-dire s'il y a une relation décroissante entre la variation et le niveau. Dans ce cas, pour toute condition initiale, \(y(t)\) converge vers \(b/a\).
Approche numérique
L'approche décrite dans la section précédente peut ne pas suffire si l'on
désire obtenir des informations plus précises sur la solution. On recourt
alors au calcul numérique. Cette tâche est relativement simple avec un
logiciel scientifique ; nous utilisons ici la fonction solve_ivp de la
bibliothèque scipy, qui met en œuvre par défaut une méthode de Runge-Kutta
d'ordre 4(5) à pas adaptatif, la même que la fonction ode45 de Matlab. Ces
fonctions résolvent des problèmes de la forme :
\[ \dot y(t) = f\bigl(t, y(t)\bigr) \]
où la condition initiale \(y(t_0)\) est donnée, sur l'intervalle de temps \([t_0,t_1]\).
À titre d'exemple nous allons résoudre numériquement l'équation différentielle non linéaire de l'exemple traité plus haut ; comme nous disposons d'une solution analytique, nous pourrons évaluer la précision de la solution numérique. Pour rappel, la solution analytique est :
\[ y(t) = \frac{1}{e^{\frac{t^2}{2}}\left(\frac{1}{y(0)}-3\right) + 3} \]
Avant de se lancer dans l'étude numérique de la dynamique, il convient de discuter les propriétés de cette solution. On observe les points suivants.
- \(y^{\star} = 1/3\) est un état stationnaire. Pour le vérifier, on peut substituer \(y(t) = 1/3\) dans l'équation différentielle. Si \(y(0) = 1/3\) alors \(y(t) = 1/3\) pour tout \(t\).
- Si \(y(0) < 1/3\) alors \(\lim_{t\to\infty}y(t) = 0^+\). L'état stationnaire \(y^{\star}\) n'est donc pas stable ; c'est zéro, l'autre état stationnaire, qui attire ces trajectoires.
- Le cas \(y(0) > 1/3\) mérite un traitement particulier. Le dénominateur \(3 - e^{t^2/2}\left(3 - 1/y(0)\right)\) est alors une fonction décroissante de \(t\), positive en \(t=0\), qui s'annule en : \[ t^{\star} = \sqrt{2\log\frac{3}{3-\frac{1}{y(0)}}} \] La solution admet une asymptote verticale en \(t^{\star}\) : pour tout \(t < t^{\star}\), \(y(t)\) est monotone croissante avec \(\lim_{t\to t^{\star}}y(t) = +\infty\). La trajectoire cesse d'exister en \(t^{\star}\). La formule reste définie au-delà, mais elle décrit alors une autre solution de l'équation, négative, croissante de \(-\infty\) vers \(0^-\), qui n'est pas reliée à la condition initiale.
Les propriétés de la solution dépendent radicalement de la condition initiale. L'approche numérique du cas \(y(0) < 1/3\) ne pose pas de problème, contrairement au cas complémentaire, à cause de l'asymptote verticale.
Nous commençons par définir la fonction \(f(t,y)\) associée à l'équation différentielle, écrite sous la forme \(\dot y(t) = 3t\,y(t)^2 - t\,y(t)\), puis la solution exacte :
def bernoulli(t, y):
    """Membre de droite de l'équation différentielle dy/dt = 3ty² - ty."""
    return 3*t*y**2 - t*y

def exacte(t, y0):
    """Solution analytique pour la condition initiale y0."""
    return 1/(np.exp(t**2/2)*(1/y0 - 3) + 3)
Le script suivant résout l'équation pour deux conditions initiales, de part et
d'autre de l'état stationnaire. Dans le cas \(y_0>y^{\star}\), l'instant terminal
est fixé en deçà de \(t^{\star}\), car aucun solveur ne peut suivre la solution
jusqu'à une asymptote verticale. La fonction solve_ivp renvoie un objet
dont l'attribut t contient les instants où le solveur a évalué la solution,
et dont l'attribut sol, obtenu grâce à l'option dense_output, permet
d'interpoler la solution en tout point de l'intervalle.
ystar = 1/3
solutions = {}
for y0 in (0.9*ystar, 1.1*ystar):
    if y0 > ystar:
        tstar = np.sqrt(2*np.log(3/(3 - 1/y0)))
        t1 = 0.9*tstar
    else:
        t1 = 10.0
    solutions[y0] = solve_ivp(bernoulli, (0, t1), [y0], dense_output=True)
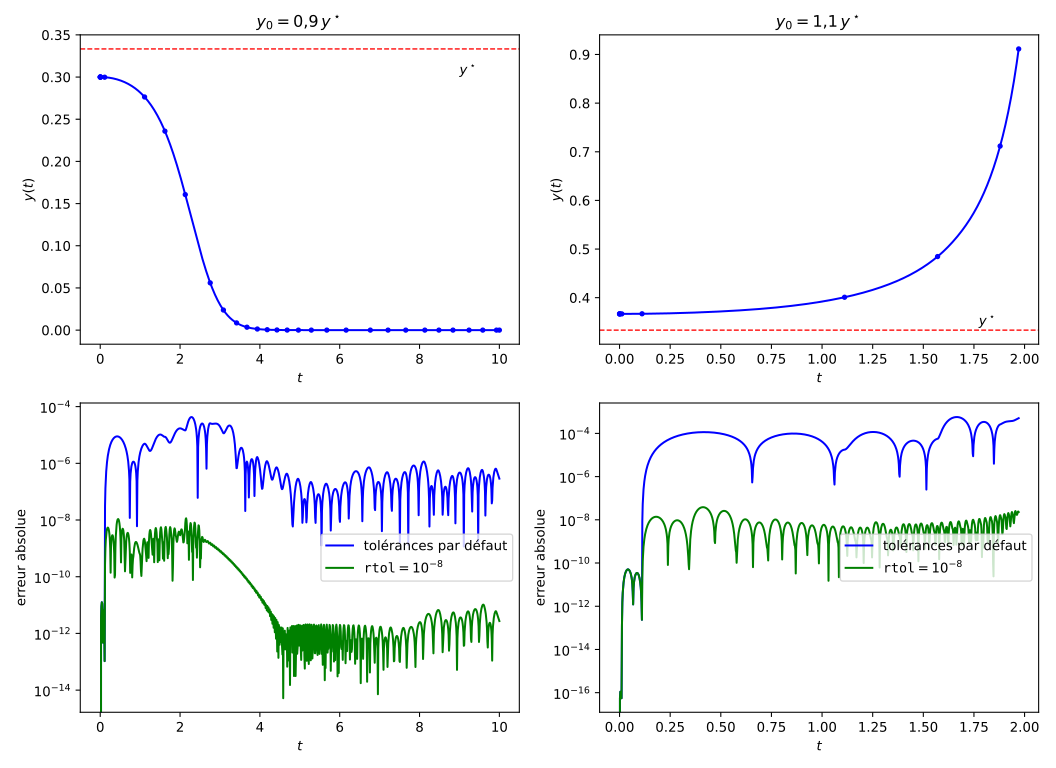
La figure ci-dessus représente les résultats obtenus pour \(y_0 = 0{,}9\,y^{\star}\)
et \(y_0 = 1{,}1\,y^{\star}\). Avec les tolérances par défaut, une tolérance
relative de \(10^{-3}\) et une tolérance absolue de \(10^{-6}\), le solveur se
contente de \(29\) pas dans le premier cas et de \(8\) pas dans le second :
l'erreur est au plus de \(4{,}3\times10^{-5}\) en valeur absolue dans le premier
cas, et de \(5{,}7\times10^{-4}\) dans le second. On constate que les erreurs
sont quasi nulles lorsque la trajectoire de \(y\) est plate et deviennent plus
importantes lorsque la trajectoire est plus pentue, en particulier à
l'approche de l'asymptote. Ces erreurs se réduisent en demandant au solveur
une approximation plus précise : avec rtol=1e-8 et atol=1e-11, le
nombre de pas passe à \(127\) et \(32\), et l'erreur maximale tombe à
\(1{,}2\times10^{-8}\) et \(3{,}8\times10^{-8}\). La précision se paie en
évaluations de la fonction bernoulli, ce qui est sans conséquence ici mais
peut ne pas l'être pour des systèmes de grande dimension.
Cette application nous apprend qu'il est toujours utile de s'interroger sur les propriétés de la solution avant de se lancer dans un calcul numérique, avec la solution analytique lorsqu'on en dispose (mais alors la solution numérique devient sans intérêt, sauf à titre de vérification) ou avec l'approche qualitative. Une réflexion préalable est toujours une bonne idée. Dans le cas \(y_0>y^{\star}\), le solveur échoue si l'on essaie d'obtenir la solution pour \(t\in[0,T]\) avec \(T\) trop proche de \(t^{\star}\), là où la trajectoire est très pentue, ou a fortiori au-delà de \(t^{\star}\) ; et il n'est pas garanti qu'il signale son échec autrement que par des valeurs aberrantes.
Les solveurs à pas adaptatif comme solve_ivp choisissent eux-mêmes la
longueur des pas de temps de façon à respecter les tolérances demandées.
Les schémas à pas fixe, en particulier le schéma d'Euler, sont présentés dans
la note sur le modèle de Solow en temps discret ; la note sur la
simulation du modèle de Solow utilise la fonction odeint de scipy, qui
repose sur une autre famille de méthodes.
Approximation locale
Comme dans la section sur l'approche qualitative, on s'intéresse ici à une dynamique autonome \(\dot y = f(y)\), où \(f\) est une fonction continue et dérivable ne dépendant pas du temps. Jusqu'à présent nous n'avons considéré que des approches globales. L'approche qualitative et l'approche analytique sont globales, car nous caractérisons ou obtenons la solution pour toutes les valeurs possibles de \(t\) et indépendamment du niveau de \(y\). L'approche numérique est elle aussi globale, car elle est valable sur un intervalle de valeurs de \(t\) indépendamment du niveau de \(y\). Ici nous abordons une approche locale, au sens où ce que nous pourrons dire de \(y\) ne sera pertinent que dans un voisinage d'un niveau spécifique de la variable.
Si la fonction \(f\) est dérivable en \(\bar y\), un développement de Taylor à l'ordre un donne :
\[ \dot y = f(\bar y) + f'(\bar y)(y-\bar y) + O\bigl(|y-\bar y|^2\bigr) \]
Si nous omettons le terme résiduel, qui tend vers zéro plus vite que \(|y-\bar y|\) lorsque \(y\) se rapproche de \(\bar y\), nous avons :
\[ \dot y \approx f(\bar y) + f'(\bar y)(y-\bar y) \]
Dans un voisinage de \(\bar y\), la dynamique est approximativement linéaire. La qualité de l'approximation dépend de la distance de \(y\) à \(\bar y\). Nous savons résoudre cette équation différentielle, il s'agit d'une équation à coefficients constants. Mais il faut garder à l'esprit que la solution que nous obtiendrons en appliquant les résultats de la première section ne sera acceptable que pour des valeurs de \(y\) dans un voisinage de \(\bar y\). C'est en ce sens que cette approche est locale.
A priori nous pouvons choisir n'importe quel point \(\bar y\), pourvu que la fonction \(f\) y soit dérivable. Habituellement on approche le modèle autour d'un état stationnaire de la dynamique, \(y^{\star}\). Cela permet d'éliminer la constante, puisque par définition \(\dot y\) est nul à l'état stationnaire. Ainsi nous avons :
\[ \dot y \approx f'(y^{\star})(y-y^{\star}) \]
Une autre motivation est que si cet état stationnaire est stable, alors nous sommes sûrs que si \(y(0)\) est dans un voisinage de \(y^{\star}\), \(y(t)\) restera dans ce même voisinage, ce qui nous assure de la qualité de l'approximation. Notons que dans le cas d'états stationnaires multiples, il y a un degré de liberté sur le choix du point au voisinage duquel \(f\) est approchée. Les propriétés de la solution approchée peuvent être fort différentes, par exemple en termes de stabilité.
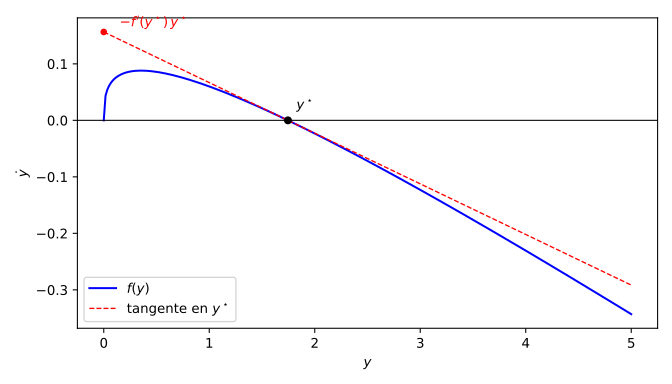
L'interprétation géométrique de cette approximation est directe. Faire une approximation à l'ordre un, on parle aussi de linéarisation, c'est remplacer la fonction \(f\) par sa tangente en \(y^{\star}\). La figure ci-dessous illustre ce remplacement, pour la fonction de transition du modèle de Solow que nous retrouverons dans la section suivante.
Pour finir, notons qu'a priori rien ne nous empêche de considérer des ordres d'approximation supérieurs à un. Dans certains cas, il peut être nécessaire, afin de ne pas omettre des propriétés intéressantes de la variable étudiée, d'aller chercher une approximation à l'ordre deux ou trois. Le développement à l'ordre deux autour de l'état stationnaire :
\[ \dot y \approx f'(y^{\star})(y-y^{\star}) + \frac12f''(y^{\star})(y-y^{\star})^2 \]
est une équation de Bernoulli à coefficients constants, avec \(m=2\), dont nous savons donc exhiber la solution explicite. C'est ce que nous ferons pour le modèle de Solow.
Application : le modèle de Solow
Le modèle de Solow est un modèle dynamique en temps continu décrivant l'évolution du stock de capital physique, ou de la production, dans une économie fermée. Nous ne l'aborderons pas ici en détail, il est présenté dans la note sur le modèle de Solow ; le but est simplement d'appliquer les méthodes présentées plus haut.
On se donne une fonction de production néoclassique2, \(Y(t) = F\bigl(K(t), A(t)L(t)\bigr)\), avec \(L(t) = e^{nt}\) la population et \(A(t) = e^{gt}\) l'indice d'efficience du travail3. La loi d'évolution du stock de capital physique est :
\[ \dot K(t) = sY(t) - \delta K(t) \]
avec \(s\in\,]0,1[\) le taux d'épargne exogène et \(\delta\in[0,1]\) le taux de dépréciation du capital. Cette équation nous dit simplement que le stock de capital augmente si et seulement si l'investissement domine la dépréciation. En substituant la fonction de production, on voit bien qu'il s'agit d'une équation différentielle non linéaire du premier ordre :
\[ \dot K(t) = sF\bigl(K(t), e^{(n+g)t}\bigr) - \delta K(t) \]
Cette équation différentielle est non autonome : la relation entre la variation du stock de capital et son niveau dépend du temps, via le terme \(e^{(n+g)t}\) qui représente la croissance du travail efficace. La première chose à faire est de nous ramener à une équation différentielle autonome. Pour cela il suffit d'éliminer les tendances démographique et technologique. On pose \(\hat k(t) = K(t)/\bigl(A(t)L(t)\bigr)\), le stock de capital par tête efficace, « purgé » de la croissance de la population et du progrès technique. On vérifie facilement que la dynamique du capital par tête efficace est donnée par :
\[ \dot{\hat k}(t) = sf\bigl(\hat k(t)\bigr) - (n+g+\delta)\,\hat k(t) \]
où \(f(\hat k) = F(\hat k, 1) = \hat y\) est la production par tête efficace. Il s'agit bien d'une équation différentielle autonome. Si la fonction de production est néoclassique, il existe un unique état stationnaire \(\hat k^{\star}\) strictement positif. En passant, notons que \(\hat k=0\) est aussi un état stationnaire, dit trivial, que nous laisserons de côté. Pour se convaincre de ce résultat d'existence et d'unicité, il suffit de reprendre l'équation sous la forme :
\[ \frac{\dot{\hat k}(t)}{\hat k(t)} = s\,\frac{f\bigl(\hat k(t)\bigr)}{\hat k(t)} - (n+g+\delta) \]
Le taux de croissance du capital par tête efficace est strictement positif si et seulement si l'investissement brut par unité de capital est strictement supérieur au taux de dépréciation effectif \(n+g+\delta\). Le premier terme du membre de droite est égal à la productivité moyenne du capital multipliée par le taux d'épargne. Il est strictement positif, monotone décroissant, parce que les rendements du capital sont décroissants, et tend vers l'infini en zéro et vers zéro à l'infini par les conditions d'Inada. Ainsi la courbe représentative de l'investissement brut par unité de capital croise nécessairement une seule fois la droite horizontale d'ordonnée \(n+g+\delta\) : l'état stationnaire est unique, et il vérifie :
\[ \frac{\hat y^{\star}}{\hat k^{\star}} = \frac{n+g+\delta}{s} \]
Dans la suite nous chercherons à décrire la dynamique du produit par tête efficace, et plus spécialement la dynamique d'ajustement vers l'état stationnaire, en calculant la vitesse de convergence. En dérivant \(\hat y(t) = f(\hat k(t))\) par rapport à \(t\), on obtient :
\[ \frac{\dot{\hat y}(t)}{\hat y(t)} = s\,r\bigl(\hat k(t)\bigr) - (n+g+\delta)\,\alpha\bigl(\hat k(t)\bigr) \]
avec \(r(\hat k) = f'(\hat k)\) la productivité marginale du capital, qui dans un environnement parfaitement concurrentiel correspond au taux d'intérêt réel, et \(\alpha(\hat k) = \hat kf'(\hat k)/f(\hat k)\) l'élasticité du produit par rapport au capital, ou encore, dans un environnement parfaitement concurrentiel, la part des revenus du capital dans le revenu total. Par définition de \(\alpha\), l'état stationnaire vérifie aussi \(\hat y^{\star}/\hat k^{\star} = r^{\star}/\alpha^{\star}\). Enfin, nous utiliserons l'élasticité de substitution entre le capital et le travail, définie ici, qui s'écrit en fonction de la technologie intensive :
\[ \sigma(\hat k) = -\frac{f'(\hat k)\bigl[f(\hat k) - \hat kf'(\hat k)\bigr]}{\hat k\,f(\hat k)\,f''(\hat k)} \qquad\Leftrightarrow\qquad \frac{\hat kf''(\hat k)}{f'(\hat k)} = -\frac{1-\alpha(\hat k)}{\sigma(\hat k)} \]
Nous supposerons parfois que la technologie est de type CES (pour constant elasticity of substitution). Cette fonction de production est plus générale que la fonction Cobb-Douglas, mais elle n'est pas néoclassique, les conditions d'Inada n'étant pas satisfaites. Dans ce cas l'existence de l'état stationnaire \(\hat k^{\star}>0\) n'est plus assurée et dépend des valeurs des paramètres. On posera :
\[ \hat y(t) = \left(\gamma_1\,\hat k(t)^{\rho} + \gamma_2\right)^{\frac1\rho} \]
avec \(\rho\in\,]-\infty,1]\), \(\sigma = (1-\rho)^{-1}\), soit \(\rho = 1-1/\sigma\), l'élasticité de substitution constante entre les facteurs, et \(\gamma_1+\gamma_2=1\). On retrouve la fonction Cobb-Douglas, qui est néoclassique, lorsque \(\rho\to0\), c'est-à-dire \(\sigma\to1\). La productivité moyenne \(f(\hat k)/\hat k = \left(\gamma_1 + \gamma_2\hat k^{-\rho}\right)^{1/\rho}\) est toujours décroissante, mais elle ne parcourt plus \(]0,\infty[\) tout entier, d'où les conditions d'existence de l'état stationnaire :
- si \(\rho\in\,]0,1]\), les facteurs étant plus substituables que dans le cas Cobb-Douglas, la productivité moyenne décroît de l'infini vers \(\gamma_1^{1/\rho}\), et l'unique état stationnaire \(\hat k^{\star}>0\) existe si et seulement si \(s\gamma_1^{1/\rho} < n+g+\delta\), c'est-à-dire si le taux d'épargne n'est pas trop élevé ;
- si \(\rho < 0\), les facteurs étant moins substituables que dans le cas Cobb-Douglas, la productivité moyenne décroît de \(\gamma_1^{1/\rho}\) vers zéro, et l'unique état stationnaire \(\hat k^{\star}>0\) existe si et seulement si \(s\gamma_1^{1/\rho} > n+g+\delta\), c'est-à-dire si le taux d'épargne n'est pas trop faible ;
- si \(\rho=0\) la fonction de production est Cobb-Douglas, et l'existence et l'unicité de l'état stationnaire sont assurées indépendamment des valeurs des paramètres.
Avec cette technologie, le taux d'intérêt et la part des revenus du capital s'écrivent en fonction de \(\hat y\) :
\[ r(\hat y) = \gamma_1^{\frac1\rho}\left(1-\gamma_2\,\hat y^{-\rho}\right)^{-\frac{1-\rho}{\rho}} \qquad\text{et}\qquad \alpha(\hat y) = 1-\gamma_2\,\hat y^{-\rho} \]
La part du capital est une fonction croissante du produit par tête efficace si et seulement si \(\rho>0\), c'est-à-dire si et seulement si l'élasticité de substitution est supérieure à un. À l'état stationnaire, on a \(\alpha^{\star} = \gamma_1\left(s/(n+g+\delta)\right)^{\rho}\).
Dans toute la suite nous utilisons l'étalonnage des notes précédentes : \(s=0{,}20\), \(n=0{,}02\), \(g=0{,}02\), \(\delta=0{,}10\), et une part du capital à l'état stationnaire \(\alpha^{\star}=0{,}36\). Pour comparer les technologies à état stationnaire donné, nous fixons \(\gamma_1\) de façon que \(\alpha^{\star}=0{,}36\) quelle que soit l'élasticité de substitution : \(\gamma_1 = \alpha^{\star}\left((n+g+\delta)/s\right)^{\rho}\) et \(\gamma_2 = 1-\gamma_1\).
s, n, g, delta, alphastar = 0.20, 0.02, 0.02, 0.10, 0.36
mu = n + g + delta

def technologie(sigma):
    """Fonction de production CES intensive, sa dérivée, l'élasticité du produit
    par rapport au capital et l'état stationnaire, pour une élasticité de
    substitution sigma, avec alpha* = 0,36 quelle que soit sigma."""
    rho = 1 - 1/sigma
    if abs(rho) < 1e-12:                     # Cobb-Douglas
        f = lambda k: k**alphastar
        fprime = lambda k: alphastar*k**(alphastar-1)
        kstar = (s/mu)**(1/(1-alphastar))
    else:
        g1 = alphastar*(mu/s)**rho
        g2 = 1 - g1
        f = lambda k: (g1*k**rho + g2)**(1/rho)
        fprime = lambda k: g1*k**(rho-1)*(g1*k**rho + g2)**(1/rho-1)
        kstar = ((mu/s)**rho*(1-alphastar)/g2)**(-1/rho)
    alpha = lambda k: k*fprime(k)/f(k)
    return f, fprime, alpha, kstar

def transition(sigma, k0, T=80.0):
    """Trajectoire exacte du capital par tête efficace, par intégration numérique."""
    f, fprime, alpha, kstar = technologie(sigma)
    dk = lambda t, k: s*f(k) - mu*k
    return solve_ivp(dk, (0, T), [k0], dense_output=True, rtol=1e-10, atol=1e-12)
Caractérisation de l'ajustement sans approximation
La vitesse de convergence est définie comme l'opposé du taux de croissance du taux de croissance du produit par tête efficace :
\[ \beta(t) = -\frac{\dot g_{\hat y}(t)}{g_{\hat y}(t)} \qquad\text{avec}\qquad g_{\hat y}(t) = \frac{\dot{\hat y}(t)}{\hat y(t)} \]
Elle mesure la vitesse à laquelle le taux de croissance s'éteint, à mesure que l'économie s'approche de son état stationnaire. Il sera commode, ici et dans les sections suivantes, de raisonner sur l'écart logarithmique du capital à son niveau stationnaire, \(u(t) = \log\bigl(\hat k(t)/\hat k^{\star}\bigr)\), dont la dynamique s'écrit :
\[ \dot u = G(u) \equiv s\,\frac{f(\hat k^{\star}e^{u})}{\hat k^{\star}e^{u}} - (n+g+\delta) \]
avec \(G(0)=0\). Deux dérivées reviendront sans cesse. D'abord, en notant que \(\mathrm d\hat k/\mathrm du = \hat k\) :
\[ G'(u) = \hat k\,\frac{\mathrm d}{\mathrm d\hat k}\left[s\frac{f(\hat k)}{\hat k}\right] = s\left[f'(\hat k) - \frac{f(\hat k)}{\hat k}\right] = -s\frac{f(\hat k)}{\hat k}\bigl[1-\alpha(\hat k)\bigr] \]
Ensuite, en dérivant \(\log\alpha = \log\hat k + \log f' - \log f\) par rapport à \(u\) et en utilisant la définition de l'élasticité de substitution :
\[ \frac{\mathrm d\alpha}{\mathrm du} = \alpha\left[1 + \frac{\hat kf''}{f'} - \alpha\right] = \alpha(\hat k)\bigl[1-\alpha(\hat k)\bigr]\left[1-\frac{1}{\sigma(\hat k)}\right] \]
La vitesse de convergence du produit par tête efficace est, à tout instant de la transition : \[ \beta(t) = (n+g+\delta)\bigl[1-\alpha(\hat k)\bigr]\left[1 + \frac{1}{\sigma(\hat k)}\left(\frac{\hat y/\hat y^{\star}}{\hat k/\hat k^{\star}} - 1\right)\right] \]
Le taux de croissance du produit est \(g_{\hat y} = \alpha(\hat k)\,g_{\hat k}\) et \(g_{\hat k} = \dot u = G(u)\). En dérivant par rapport au temps, \(\dot g_{\hat y} = \left[\frac{\mathrm d\alpha}{\mathrm du}G(u) + \alpha G'(u)\right]G(u)\), d'où : \[ \beta = -G'(u) - \frac{1}{\alpha}\frac{\mathrm d\alpha}{\mathrm du}G(u) = s\frac{f}{\hat k}(1-\alpha) - (1-\alpha)\left(1-\frac1\sigma\right)\left(s\frac{f}{\hat k} - (n+g+\delta)\right) \] soit, en regroupant les termes en \(sf/\hat k\) : \[ \beta = (1-\alpha)\left[\frac{1}{\sigma}\,s\frac{f}{\hat k} + (n+g+\delta)\left(1-\frac1\sigma\right)\right] = (n+g+\delta)(1-\alpha)\left[1 + \frac1\sigma\left(\frac{sf/\hat k}{n+g+\delta} - 1\right)\right] \] Il reste à noter que, d'après la condition d'état stationnaire, \(\frac{sf(\hat k)/\hat k}{n+g+\delta} = \frac{\hat y/\hat k}{\hat y^{\star}/\hat k^{\star}}\).
Dans le cas d'une technologie Cobb-Douglas, l'élasticité de substitution est unitaire et \(\hat y/\hat y^{\star} = (\hat k/\hat k^{\star})^{\alpha}\), de sorte que l'on retrouve le résultat de Barro et Sala-i-Martin (1995, annexe du chapitre 1) :
\[ \beta_1(t) = (n+g+\delta)(1-\alpha)\left(\frac{\hat y(t)}{\hat y^{\star}}\right)^{-\frac{1-\alpha}{\alpha}} > 0 \]
La vitesse de convergence diminue le long de la transition si et seulement si l'économie rejoint son état stationnaire par dessous, c'est-à-dire si \(g_{\hat y}>0\). À l'état stationnaire on retrouve le résultat standard, établi dans la section suivante en linéarisant le modèle : \(\beta_1(t)\to\beta^{\star} = (1-\alpha)(n+g+\delta)\). La note sur la simulation du modèle de Solow représente cette vitesse le long de la transition.
Plus généralement, lorsque la fonction de production est de type CES, on a \(\hat y/\hat k = \gamma_1^{1/\rho}\alpha(\hat y)^{-1/\rho}\), puisque \(\alpha = \gamma_1(\hat k/\hat y)^{\rho}\), et la vitesse de convergence s'exprime en fonction de la seule part du capital :
\[ \beta_{\sigma}(t) = (n+g+\delta)\bigl[1-\alpha(\hat y)\bigr]\left[1 + \frac1\sigma\left(\left(\frac{\alpha(\hat y)}{\alpha^{\star}}\right)^{\frac{\sigma}{1-\sigma}} - 1\right)\right] \]
avec \(\alpha(\hat y) = 1-\gamma_2\hat y^{-\rho}\). Le sens de variation de la part du capital au cours de la transition dépend du signe de \(\rho\) : elle augmente avec le produit si \(\sigma>1\) et diminue si \(\sigma < 1\). Il serait tentant d'en déduire le sens de variation de la vitesse de convergence à partir du seul facteur \(1-\alpha(\hat y)\) : une part du capital croissante ralentirait la convergence, une part décroissante l'accélérerait, de sorte que le sens de variation de \(\beta_{\sigma}\) dépendrait du signe de \(\rho\). Mais le terme entre crochets varie lui aussi, en sens inverse, et c'est lui qui l'emporte.
Au voisinage de l'état stationnaire, la vitesse de convergence varie avec l'écart \(u = \log(\hat k/\hat k^{\star})\) selon : \[ \left.\frac{\mathrm d\beta_{\sigma}}{\mathrm du}\right|_{u=0} = -(n+g+\delta)(1-\alpha^{\star})\left[\alpha^{\star} + \frac{1-2\alpha^{\star}}{\sigma}\right] \] Cette dérivée est négative dès que \(\alpha^{\star} < 1/2\), quelle que soit l'élasticité de substitution. Une économie située au-dessous de son état stationnaire converge donc plus vite que \(\beta^{\star}\), et sa vitesse de convergence diminue au cours de la transition ; une économie située au-dessus converge moins vite que \(\beta^{\star}\), et sa vitesse augmente.
Écrivons \(\beta = (1-\alpha)\left[\frac{\phi}{\sigma} + (n+g+\delta)\left(1-\frac1\sigma\right)\right]\) avec \(\phi = sf(\hat k)/\hat k\). On a \(\mathrm d\phi/\mathrm du = G'(u) = -\phi(1-\alpha)\) et \(\mathrm d(1-\alpha)/\mathrm du = -\alpha(1-\alpha)(1-1/\sigma)\). À l'état stationnaire \(\phi = n+g+\delta\), et le crochet vaut \(n+g+\delta\), d'où : \[ \frac{\mathrm d\beta}{\mathrm du} = -\alpha(1-\alpha)\left(1-\frac1\sigma\right)(n+g+\delta) - (1-\alpha)\frac{(n+g+\delta)(1-\alpha)}{\sigma} = -(n+g+\delta)(1-\alpha)\left[\alpha + \frac{1-2\alpha}{\sigma}\right] \] Le premier terme est l'effet de la part du capital, positif lorsque \(\sigma < 1\) ; le second est l'effet du crochet, toujours négatif, et il domine le premier si et seulement si \(1-2\alpha+\alpha\sigma>0\), ce qui est acquis pour \(\alpha < 1/2\).
La figure ci-dessous confirme ce résultat, et montre ce qui se passe loin de l'état stationnaire. Les trois technologies partagent le même état stationnaire et la même vitesse asymptotique \(\beta^{\star} = 0{,}0896\), par construction de l'étalonnage. Par dessous, la vitesse de convergence part d'un niveau d'autant plus élevé que les facteurs sont substituables, et décroît vers \(\beta^{\star}\) ; pour \(\sigma=0{,}5\) elle est presque plate pendant les premières années, l'effet de la part du capital compensant alors presque exactement celui du crochet. Par dessus, la vitesse croît vers \(\beta^{\star}\) dans les trois cas. Pour \(\sigma=0{,}5\) elle est même négative pendant les premières années : la production décroît de plus en plus vite avant de ralentir. Rien de paradoxal, puisque \(g_{\hat y} = \alpha\,g_{\hat k}\) et que, loin au-dessus de l'état stationnaire, la part du capital est très faible (\(0{,}12\) contre \(0{,}36\) à l'état stationnaire) et remonte vite, alors que le taux de décroissance du capital ne s'atténue que lentement.
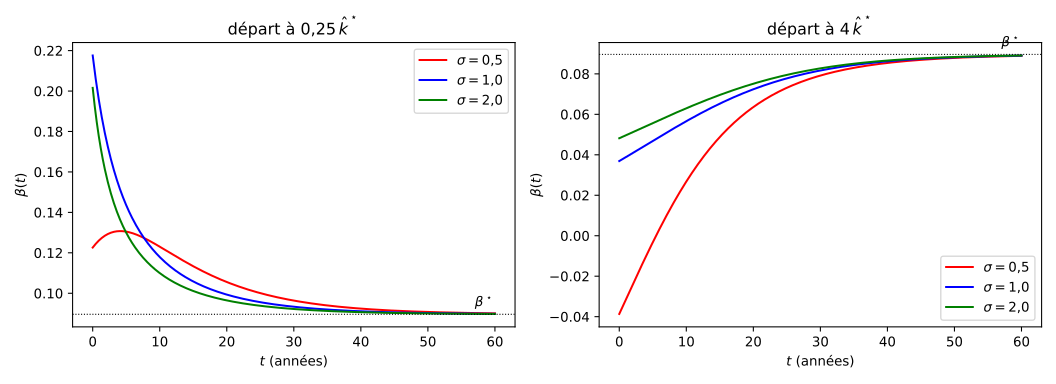
On retient que la vitesse d'ajustement vers l'état stationnaire n'est pas constante, mais change le long de la transition, et que le sens de variation dépend d'abord de la position initiale vis-à-vis de l'état stationnaire ; l'élasticité de substitution entre les facteurs module l'ampleur de ces variations, et peut en changer la forme loin de l'état stationnaire. Dans cette section nous n'avons pas résolu d'équation différentielle, pour calculer par exemple le niveau du produit par tête efficace à l'instant \(t\). Cela n'est généralement pas possible4, et il faut alors recourir à une approche numérique, comme nous l'avons fait pour tracer la figure, ou considérer une approximation de l'équation différentielle. Notons néanmoins que, sans même chercher à résoudre l'équation différentielle, nous avons pu apprendre des choses relativement précises sur la dynamique de transition.
Caractérisation de l'ajustement avec une linéarisation de la dynamique
Appliquons maintenant l'approximation locale à la dynamique de l'écart \(u = \log(\hat k/\hat k^{\star})\), dont l'état stationnaire est \(u=0\).
Au voisinage de l'état stationnaire, la dynamique du capital par tête efficace est approximativement linéaire : \[ \dot u \approx -\beta\,u \qquad\text{avec}\qquad \beta = (n+g+\delta)(1-\alpha^{\star}) \] et il en va de même du produit par tête efficace : \[ \frac{\mathrm d\log\hat y(t)}{\mathrm dt} \approx -\beta\log\frac{\hat y(t)}{\hat y^{\star}} \] Dans le cas d'une fonction de production CES, \(\beta = (n+g+\delta)\left[1-\gamma_1\left(\frac{s}{n+g+\delta}\right)^{\rho}\right]\).
Le développement de Taylor à l'ordre un de \(G\) autour de zéro donne \(\dot u \approx G'(0)\,u\), et \(G'(0) = -s\frac{f(\hat k^{\star})}{\hat k^{\star}}(1-\alpha^{\star}) = -(n+g+\delta)(1-\alpha^{\star})\) d'après la condition d'état stationnaire. Pour le produit, le développement de \(\log f(\hat k^{\star}e^{u})\) à l'ordre un donne \(\log(\hat y/\hat y^{\star}) \approx \alpha^{\star}u\), puisque la dérivée de \(\log f(\hat k^{\star}e^{u})\) par rapport à \(u\) est \(\alpha(\hat k)\) ; ainsi \(\frac{\mathrm d}{\mathrm dt}\log\hat y = \alpha(\hat k)\dot u \approx -\beta\alpha^{\star}u \approx -\beta\log(\hat y/\hat y^{\star})\). Enfin, pour la CES, \(\alpha^{\star} = \gamma_1(\hat k^{\star}/\hat y^{\star})^{\rho} = \gamma_1\left(s/(n+g+\delta)\right)^{\rho}\).
En considérant un développement de Taylor d'ordre un autour de l'état stationnaire, nous perdons de l'information sur la dynamique de transition : ici la vitesse d'ajustement vers l'état stationnaire est constante. On note néanmoins que la vitesse de convergence obtenue ici est la limite, lorsque \(t\) tend vers l'infini, de la vitesse de convergence obtenue dans la section précédente. Cette équivalence asymptotique n'est pas étonnante, puisque la stabilité de l'état stationnaire nous assure que, lorsque \(t\) devient assez grand, le produit par tête efficace se trouve arbitrairement proche de l'état stationnaire. Remarquons enfin que nous avons pu dérouler les calculs sans spécifier la fonction de production : c'est généralement le cas lorsque l'on considère une approximation du modèle.
Nous avons perdu une partie des propriétés de la transition, mais nous pouvons maintenant résoudre la dynamique, c'est-à-dire calculer le niveau du produit par tête efficace à un instant quelconque. Évidemment, cette résolution ne sera valable que dans un voisinage de l'état stationnaire. L'équation linéaire à coefficient constant nous dit que le taux de croissance de la distance à l'état stationnaire est négatif et constant : pour toute condition initiale, la distance se résorbe en un temps infini, \(u(t) = u(0)e^{-\beta t}\), et de même pour le produit. En substituant la définition de l'écart, on obtient :
\[ \hat y(t) = \hat y^{\star\,\omega(t)}\,\hat y(0)^{1-\omega(t)} \qquad\text{avec}\qquad 0\leq\omega(t) = 1-e^{-\beta t}\xrightarrow[t\to\infty]{}1 \]
Le produit par tête efficace à l'instant \(t\) est une moyenne géométrique pondérée de sa valeur initiale et de sa valeur stationnaire, le poids de cette dernière tendant vers un. Pour notre étalonnage, \(\beta^{\star} = 0{,}0896\) et la demi-vie de l'écart à l'état stationnaire vaut \(\log 2/\beta^{\star} = 7{,}7\) années.
Caractérisation de l'ajustement avec une approximation à l'ordre deux
On pourrait développer à l'ordre deux la dynamique du produit, comme on vient de le faire à l'ordre un, mais la dérivée seconde est alors très lourde et ne se prête pas à une résolution. En raisonnant sur l'écart du capital \(u\) plutôt que sur celui du produit, le calcul tient en quelques lignes, et l'équation approchée se résout explicitement.
Au voisinage de l'état stationnaire, la dynamique de l'écart \(u = \log(\hat k/\hat k^{\star})\) est, à l'ordre deux : \[ \dot u \approx -\beta\,u + \gamma\,u^2 \qquad\text{avec}\qquad \gamma = \frac{\beta}{2}\left(1-\frac{\alpha^{\star}}{\sigma^{\star}}\right) \] où \(\sigma^{\star} = \sigma(\hat k^{\star})\) est l'élasticité de substitution à l'état stationnaire.
Le développement de Taylor à l'ordre deux de \(G\) autour de zéro s'écrit \(\dot u \approx G'(0)u + \frac12G''(0)u^2\). Nous connaissons \(G'(0) = -\beta\). En dérivant \(G'(u) = -\phi(\hat k)\bigl[1-\alpha(\hat k)\bigr]\), avec \(\phi = sf/\hat k\), il vient : \[ G''(u) = -\frac{\mathrm d\phi}{\mathrm du}(1-\alpha) + \phi\,\frac{\mathrm d\alpha}{\mathrm du} = \phi(1-\alpha)^2 + \phi\,\alpha(1-\alpha)\left(1-\frac1\sigma\right) = \phi(1-\alpha)\left[1-\frac{\alpha}{\sigma}\right] \] À l'état stationnaire, \(\phi = n+g+\delta\) et \(G''(0) = (n+g+\delta)(1-\alpha^{\star})\left(1-\alpha^{\star}/\sigma^{\star}\right) = 2\gamma\).
Le terme quadratique est absent si et seulement si \(\sigma^{\star}=\alpha^{\star}\). Pour une technologie Cobb-Douglas, \(\gamma = \frac{\beta}{2}(1-\alpha)>0\) ; plus généralement, \(\gamma\) est positif dès que \(\sigma^{\star}>\alpha^{\star}\), ce qui est le cas de tous les étalonnages usuels. L'équation approchée est une équation de Bernoulli à coefficients constants, avec \(m=2\), \(R=\beta\) et \(Q=\gamma\), et nous savons la résoudre.
La solution de l'approximation à l'ordre deux est : \[ u(t) = \frac{u(0)\,e^{-\beta t}}{1 - \frac{\gamma}{\beta}\,u(0)\left(1-e^{-\beta t}\right)} \] et le produit par tête efficace s'en déduit, au même ordre, par : \[ \log\frac{\hat y(t)}{\hat y^{\star}} \approx \alpha^{\star}u(t) + \frac12\alpha^{\star}(1-\alpha^{\star})\left(1-\frac{1}{\sigma^{\star}}\right)u(t)^2 \]
On divise l'équation par \(u^2\) et l'on pose \(z = 1/u\), de sorte que \(\dot z = -\dot u/u^2\). Il vient \(\dot z = \beta z - \gamma\), équation linéaire à coefficients constants dont l'état stationnaire est \(\gamma/\beta\) et la solution \(z(t) = \left(z(0) - \frac{\gamma}{\beta}\right)e^{\beta t} + \frac{\gamma}{\beta}\). En revenant à \(u = 1/z\) avec \(z(0) = 1/u(0)\), et en multipliant numérateur et dénominateur par \(u(0)e^{-\beta t}\), on obtient l'expression annoncée. Pour le produit, la dérivée seconde de \(\log f(\hat k^{\star}e^{u})\) par rapport à \(u\) est \(\mathrm d\alpha/\mathrm du = \alpha(1-\alpha)(1-1/\sigma)\), ce qui donne le développement à l'ordre deux.
On peut aller un cran plus loin et écrire directement, à l'ordre deux, la dynamique de l'écart du produit \(v = \log(\hat y/\hat y^{\star})\). Elle est de la même forme que celle du capital, et sa vitesse de convergence se compare directement à celle de la section sans approximation.
Au voisinage de l'état stationnaire, l'écart du produit \(v = \log(\hat y/\hat y^{\star})\) suit, à l'ordre deux, l'équation de Bernoulli : \[ \dot v \approx -\beta\,v + \gamma_y\,v^2 \qquad\text{avec}\qquad \gamma_y = \frac{\beta}{2\alpha^{\star}}\left[\alpha^{\star} + \frac{1-2\alpha^{\star}}{\sigma^{\star}}\right] \] dont la solution est \(v(t) = v(0)e^{-\beta t}\big/\bigl[1-\frac{\gamma_y}{\beta}v(0)(1-e^{-\beta t})\bigr]\). La vitesse de convergence du produit impliquée par l'approximation est : \[ -\frac{\ddot v}{\dot v} = \beta - 2\gamma_y\,v \]
Notons \(c = \frac12\alpha^{\star}(1-\alpha^{\star})(1-1/\sigma^{\star})\), de sorte que \(v \approx \alpha^{\star}u + cu^2\) et \(\dot v \approx (\alpha^{\star} + 2cu)\dot u\). En substituant \(\dot u \approx -\beta u + \gamma u^2\) et en ne conservant que les termes d'ordre au plus deux, \(\dot v \approx -\alpha^{\star}\beta\,u + (\alpha^{\star}\gamma - 2c\beta)u^2\). Il reste à exprimer \(u\) en fonction de \(v\) au même ordre, en inversant le développement : \(u \approx v/\alpha^{\star} - (c/\alpha^{\star 3})v^2\). Il vient \(\dot v \approx -\beta v + \bigl[\gamma/\alpha^{\star} - \beta c/\alpha^{\star 2}\bigr]v^2\) et, en remplaçant \(\gamma\) et \(c\) par leurs expressions : \[ \frac{\gamma}{\alpha^{\star}} - \frac{\beta c}{\alpha^{\star 2}} = \frac{\beta}{2\alpha^{\star}}\left[\left(1-\frac{\alpha^{\star}}{\sigma^{\star}}\right) - (1-\alpha^{\star})\left(1-\frac{1}{\sigma^{\star}}\right)\right] = \frac{\beta}{2\alpha^{\star}}\left[\alpha^{\star} + \frac{1-2\alpha^{\star}}{\sigma^{\star}}\right] \] L'équation obtenue est celle du capital avec \(\gamma_y\) à la place de \(\gamma\), d'où la solution. Enfin \(\ddot v = (-\beta + 2\gamma_y v)\dot v\).
Deux vérifications de cohérence. D'abord, comme \(v \approx \alpha^{\star}u\), la pente de cette vitesse par rapport à \(u\) à l'état stationnaire est \(-2\gamma_y\alpha^{\star} = -(n+g+\delta)(1-\alpha^{\star})\bigl[\alpha^{\star} + (1-2\alpha^{\star})/\sigma^{\star}\bigr]\) : c'est exactement la dérivée établie dans la section sans approximation. La vitesse de l'ordre deux est la tangente de la vitesse exacte \(\beta_{\sigma}\) à l'état stationnaire, là où l'ordre un n'en retient que la valeur \(\beta\). Ensuite, dans le cas Cobb-Douglas, \(\gamma_y = \beta(1-\alpha)/(2\alpha)\), et la vitesse exacte \(\beta_1 = \beta\,e^{-\frac{1-\alpha}{\alpha}v}\) a bien pour développement \(\beta - 2\gamma_y v\) à l'ordre un en \(v\).
def gamma_y(sigma):
    return betastar/(2*alphastar)*(alphastar + (1 - 2*alphastar)/sigma)

def ordre2_produit(t, v0, sigma):
    gy = gamma_y(sigma)
    return v0*np.exp(-betastar*t)/(1 - (gy/betastar)*v0*(1 - np.exp(-betastar*t)))
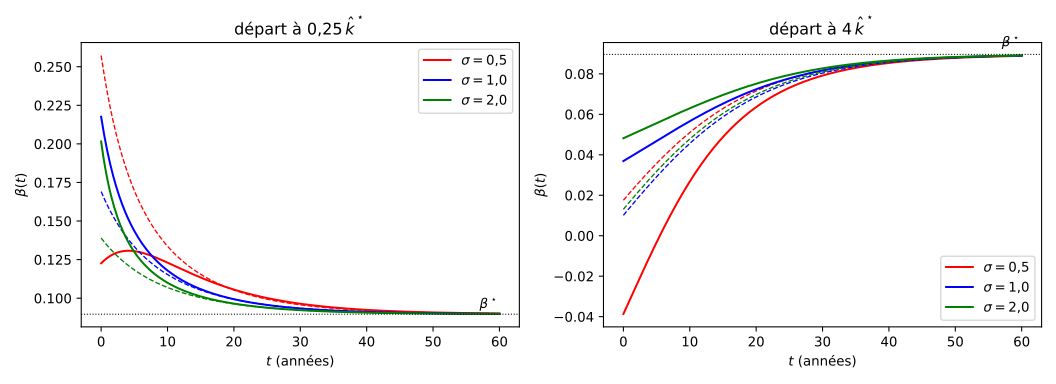
La figure ci-dessus superpose les deux vitesses le long des transitions de la section sans approximation. Près de l'état stationnaire, l'ordre deux reproduit le sens et l'ordre de grandeur des écarts à \(\beta^{\star}\), dans les deux directions et pour les trois technologies, ce que l'ordre un ne peut pas faire. Loin de l'état stationnaire, l'approximation, qui n'est que la tangente de la vitesse exacte, s'en écarte. Pour \(\sigma=1\) et \(\sigma=2\) elle sous-estime la vitesse dans les deux directions, la vitesse exacte étant convexe en \(v\) et la tangente au-dessous d'elle. Pour \(\sigma=0{,}5\) elle exagère fortement la vitesse par dessous, là où la vitesse exacte s'aplatit parce que la fonction de transition change de courbure le long de la trajectoire, comme on le verra plus bas ; et elle ne peut pas reproduire la vitesse négative observée par dessus, qui est un effet de la variation de la part du capital loin de son niveau stationnaire.
Trois remarques sur cette solution.
Pour \(\gamma=0\) on retrouve la solution de l'ordre un, et de façon générale le dénominateur corrige la solution de l'ordre un d'un facteur qui dépend du signe de \(u(0)\). Si \(\gamma>0\) et que l'économie part au-dessous de son état stationnaire (\(u(0) < 0\)), le dénominateur est supérieur à un et \(|u(t)|\) est plus petit qu'à l'ordre un : la convergence est plus rapide. Si elle part au-dessus, le dénominateur est inférieur à un et la convergence est plus lente. C'est exactement ce que dit la figure précédente pour la dynamique exacte. On le lit aussi sur la vitesse d'ajustement du capital. Puisque \(\dot u\) est le taux de croissance du capital par tête efficace, \(g_{\hat k}\), le rapport \(-\ddot u/\dot u = -\dot g_{\hat k}/g_{\hat k}\) est l'analogue, pour le capital, de la vitesse de convergence définie pour le produit dans la section sans approximation : il mesure la vitesse à laquelle le taux de croissance du capital s'éteint, et vaut exactement \(\beta\) pour la dynamique linéaire \(\dot u = -\beta u\). Comme \(\dot u = G(u)\), on a \(\ddot u = G'(u)\dot u\) et donc \(-\ddot u/\dot u = -G'(u)\) : c'est la pente de la fonction de transition au point courant, la vitesse que donnerait une linéarisation faite en \(u\) plutôt qu'en zéro. Pour l'approximation d'ordre deux, cette vitesse est \(\beta - 2\gamma u\), qui n'est plus constante : supérieure à \(\beta\) au-dessous de l'état stationnaire, inférieure au-dessus. Pour la dynamique exacte, la dérivée de \(G\) calculée plus haut donne : \[ -\frac{\ddot u}{\dot u} = (n+g+\delta)\bigl[1-\alpha(\hat k)\bigr]\frac{\hat y/\hat y^{\star}}{\hat k/\hat k^{\star}} \] dont \(\beta-2\gamma u\) est le développement à l'ordre un en \(u\). Cette vitesse du capital n'est pas la vitesse du produit \(\beta(t)\) de la propriété établie dans la section sans approximation : comme \(g_{\hat y} = \alpha(\hat k)\,g_{\hat k}\), celle-ci contient en plus le terme dû à la variation de la part du capital, qui est à l'origine du crochet. Les deux coïncident lorsque \(\alpha\) est constante, c'est-à-dire dans le cas Cobb-Douglas. La propriété précédente donne la contrepartie de \(\beta - 2\gamma u\) pour le produit, \(\beta - 2\gamma_y v\), qui se compare directement à \(\beta_{\sigma}\).
L'équation approchée possède un second état stationnaire, \(u = \beta/\gamma\), instable, qui n'a pas de contrepartie dans le modèle : c'est un artefact de l'approximation, comme la figure sur l'approximation locale le laissait prévoir pour toute approximation polynomiale de la fonction de transition. Si \(u(0)>\beta/\gamma\), le dénominateur s'annule en un temps fini, et la solution approchée explose exactement comme celle de l'exemple traité plus haut. Pour une technologie Cobb-Douglas, \(\beta/\gamma = 2/(1-\alpha)\), soit \(3{,}125\) pour \(\alpha=0{,}36\) : il faudrait partir de plus de vingt-deux fois le capital stationnaire, ce qui est très loin du voisinage où l'approximation a un sens. L'approximation à l'ordre deux s'utilise donc sans crainte, mais elle ne s'utilise pas n'importe où.
Dans le cas Cobb-Douglas, le modèle exact est lui-même une équation de Bernoulli : \(\dot{\hat k} = s\hat k^{\alpha} - (n+g+\delta)\hat k\), avec \(m=\alpha\). Le changement de variable \(z = \hat k^{1-\alpha}\) la rend linéaire, \(\dot z = (1-\alpha)\left[s - (n+g+\delta)z\right]\), et l'on obtient la solution explicite de la dynamique de transition, utilisée dans la note sur la simulation du modèle de Solow : \[ u(t) = \frac{1}{1-\alpha}\log\left[1 + \left(e^{(1-\alpha)u(0)} - 1\right)e^{-\beta t}\right] \] De façon équivalente, la variable \(w = e^{-(1-\alpha)u} = (\hat k/\hat k^{\star})^{-(1-\alpha)}\) suit la dynamique logistique \(\dot w = \beta w(1-w)\). L'approximation à l'ordre deux remplace donc une équation de Bernoulli en \(\hat k\) par une équation de Bernoulli en \(u\), et l'approximation à l'ordre un par une équation linéaire en \(u\). C'est la raison pour laquelle cette technologie permet de mesurer exactement les erreurs d'approximation.
La figure ci-dessous compare la dynamique exacte de l'écart \(u\), obtenue par la formule précédente dans le cas Cobb-Douglas et par intégration numérique dans le cas \(\sigma=0{,}5\), aux approximations d'ordre un et d'ordre deux, en partant de \(0{,}25\,\hat k^{\star}\) et de \(4\,\hat k^{\star}\).
def ordre1(t, u0):
    return u0*np.exp(-betastar*t)

def ordre2(t, u0, sigma):
    gamma = betastar/2*(1 - alphastar/sigma)
    return u0*np.exp(-betastar*t)/(1 - (gamma/betastar)*u0*(1 - np.exp(-betastar*t)))
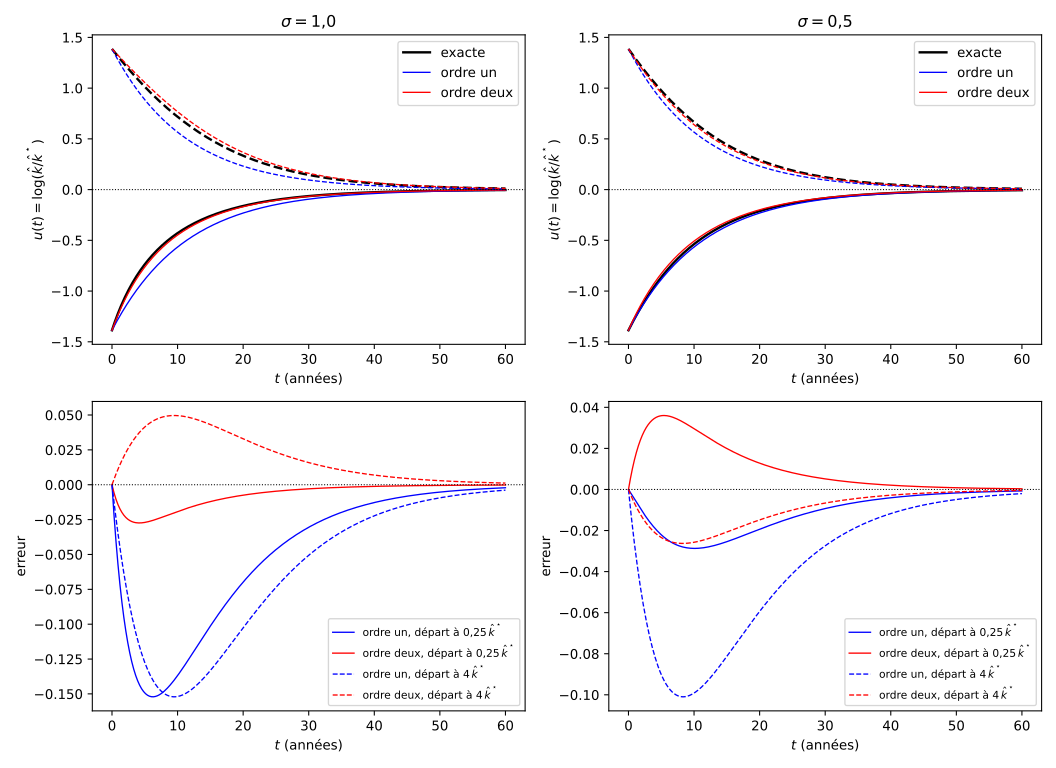
L'erreur maximale sur l'écart logarithmique, en valeur absolue, est la suivante :
| départ | technologie | ordre un | ordre deux |
|---|---|---|---|
| \(0{,}25\,\hat k^{\star}\) | Cobb-Douglas | \(0{,}152\) | \(0{,}027\) |
| \(4\,\hat k^{\star}\) | Cobb-Douglas | \(0{,}152\) | \(0{,}050\) |
| \(0{,}25\,\hat k^{\star}\) | CES, \(\sigma=0{,}5\) | \(0{,}029\) | \(0{,}036\) |
| \(4\,\hat k^{\star}\) | CES, \(\sigma=0{,}5\) | \(0{,}101\) | \(0{,}026\) |
Dans le cas Cobb-Douglas, l'ordre deux divise l'erreur de l'ordre un par plus de cinq par dessous et par trois par dessus, alors que les départs retenus sont loin d'être petits : un capital initial quatre fois inférieur ou supérieur au capital stationnaire. L'approximation à l'ordre un se trompe toujours dans le même sens, elle sous-estime la vitesse par dessous et la surestime par dessus, ce qui est exactement le contenu de la propriété établie dans la section sans approximation ; l'ordre deux, en rétablissant la dépendance de la vitesse à la position, corrige cette asymétrie. Il reste une erreur, plus importante par dessus que par dessous, qui ne se réduirait qu'en poussant le développement à l'ordre suivant.
Le cas \(\sigma=0{,}5\) réserve une surprise : par dessous, l'ordre deux fait moins bien que l'ordre un. Ce n'est pas une erreur de calcul, mais un rappel de ce qu'est une approximation locale. La courbure de la fonction de transition est, d'après la preuve de la propriété, du signe de \(1-\alpha(\hat k)/\sigma\). Avec \(\sigma=0{,}5\), la part du capital augmente lorsque le capital diminue, et dépasse \(\sigma\) dès que \(\hat k\) passe au-dessous de la moitié de \(\hat k^{\star}\) : la fonction \(G\) est convexe au voisinage de l'état stationnaire, où l'approximation est construite, mais concave sur la première partie de la trajectoire, où elle est utilisée. Le terme quadratique, qui reproduit la courbure à l'état stationnaire, corrige alors dans le mauvais sens. Que l'ordre un s'en tire bien tient à une compensation, la vitesse exacte du capital étant tantôt inférieure, tantôt supérieure à \(\beta^{\star}\) le long de cette trajectoire, ce que la figure sur la vitesse de convergence laissait entrevoir. Par dessus, où la fonction reste convexe, l'ordre deux divise l'erreur par quatre.
Il ne faut pas en conclure que l'approximation à l'ordre deux est toujours préférable. Elle demande de connaître la courbure de la fonction de transition à l'état stationnaire, ici l'élasticité de substitution, là où l'ordre un se contente de la part du capital ; et sa solution explicite est un privilège de la dimension un, qui disparaît dès que l'on passe à un système. C'est ce qui explique que la log-linéarisation reste la méthode de référence pour les modèles d'équilibre général dynamiques, et que l'on n'aille chercher les ordres supérieurs que lorsque la question posée l'exige.
Notes de bas de page:
La condition est nécessaire. Elle est suffisante sur un domaine simplement connexe, ce que nous supposerons toujours.
Une fonction homogène de degré un, croissante et concave en chacun de ses arguments, et vérifiant les conditions d'Inada. Voir la note sur le modèle de Solow.
Les autres notes de ce site notent \(x\) le taux de croissance du progrès technique.
Sauf pour certaines fonctions de production. Dans le cas d'une technologie Cobb-Douglas ou Leontief il est possible de mener les calculs jusqu'au bout ; nous y reviendrons.